Simulateur d’évaluation de fonds de commerce : une fourchette, pas un prix de vente
Un simulateur d’évaluation de fonds de commerce donne un premier ordre de grandeur à partir du chiffre d’affaires, de la rentabilité et des caractéristiques du commerce. Pour obtenir un résultat utile, préparez les trois derniers exercices et vérifiez ce que le calcul inclut. La fourchette obtenue sert à cadrer une vente ou une reprise, mais ne suffit pas à fixer le prix de cession.
Obtenir une première fourchette avec des données vérifiables
Un calculateur applique généralement un taux sectoriel au chiffre d’affaires moyen, ou un multiple à l’excédent brut d’exploitation (EBE). Certains outils croisent ces approches et ajoutent des paramètres liés au local. Avant toute saisie, réunissez les éléments suivants :
- Les chiffres d’affaires annuels des trois derniers exercices, avec leur évolution récente.
- Les comptes de résultat et le détail des charges nécessaires au calcul de l’EBE.
- L’activité précise, la localisation, la surface et les conditions d’exploitation.
- Le bail commercial, le loyer hors charges, les charges et les échéances.
- L’inventaire du matériel, des stocks et des investissements à prévoir.
Respectez la base demandée par l’outil. Une saisie HT dans un calcul prévu pour du TTC, ou l’inverse, fausse le résultat. De même, un barème fondé sur des commissions nettes ne s’applique pas directement au volume total des ventes.
Un exemple de calcul à reproduire
La formule de départ est simple : valeur indicative = chiffre d’affaires annuel moyen × taux sectoriel. Pour une boulangerie présentant un CA moyen de 400 000 €, un taux hypothétique de 45 % conduit à 180 000 €. Ce taux illustre le calcul : il ne constitue pas une recommandation applicable à toutes les boulangeries.
| Scénario illustratif | Calcul | Valeur |
|---|---|---|
| Bas | 180 000 € − 20 % | 144 000 € |
| Central | 400 000 € × 45 % | 180 000 € |
| Haut | 180 000 € + 20 % | 216 000 € |
Cet encadrement de plus ou moins 20 % est une convention de simulation, pas un intervalle de confiance statistique. La moyenne des trois exercices lisse les variations annuelles, mais peut masquer une baisse récente. Pour une activité saisonnière, examinez aussi les résultats mensuels et comparez des périodes équivalentes.
Croiser les méthodes plutôt que chercher le coefficient parfait
Deux commerces réalisant le même chiffre d’affaires peuvent dégager des résultats très différents. Une estimation sérieuse confronte donc plusieurs lectures, sans faire automatiquement la moyenne de leurs résultats.
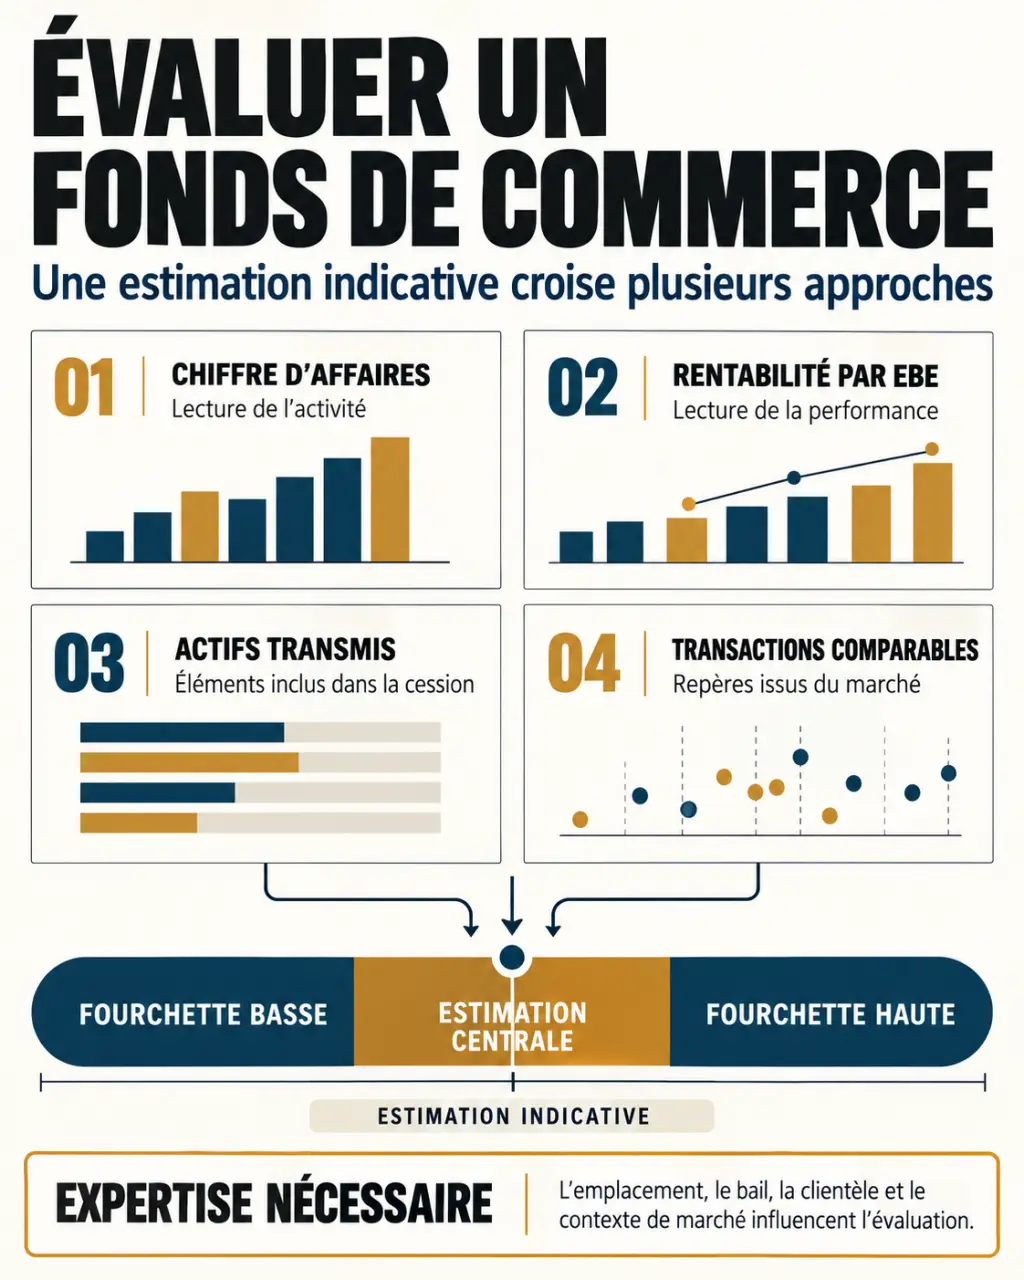
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Chiffre d’affaires | Appliquer un barème adapté à l’activité. | Le volume des ventes ne révèle pas la marge. |
| Rentabilité | Multiplier l’EBE retraité par un coefficient. | Les retraitements doivent être justifiés. |
| Patrimoniale | Examiner la valeur corrigée des actifs transmis. | Le matériel ne résume pas la valeur de la clientèle. |
| Comparative | Étudier des cessions similaires récentes. | Un prix affiché n’est pas un prix signé. |
La rentabilité doit correspondre à l’exploitation future
L’EBE mesure la performance d’exploitation avant notamment les amortissements et les charges financières. Son retraitement vise à rendre les résultats comparables : rémunération du dirigeant cohérente avec son travail, loyer représentatif et identification des éléments inhabituels affectant l’exploitation. Chaque correction doit être documentée, sans supprimer des dépenses qui resteront nécessaires au repreneur.
Dans un exemple simplifié de restaurant, 300 000 € de chiffre d’affaires, diminués de 80 000 € de marchandises, de 120 000 € de personnel et de 30 000 € d’autres charges, donnent 70 000 € d’EBE, en supposant que toutes les charges pertinentes sont comprises. Avec un multiple de 3, la valeur indicative atteint 210 000 €.
Les repères de multiples peuvent aller de 2,5 à 4 fois l’EBE en restauration, de 3 à 5 dans le commerce de détail, de 4 à 6 pour les services B2B et de 3 à 4 pour l’artisanat et le BTP. La tech et le digital peuvent présenter des multiples de 6 à 10, mais ces valorisations ne sont pas nécessairement transposables à une cession de fonds. Aucun multiple ne dispense de vérifier le périmètre et les transactions comparables.
Vérifier ce qui est vendu et ce qui peut modifier sa valeur
Le fonds de commerce comprend notamment la clientèle et, selon le dossier, l’enseigne, le nom commercial, le droit au bail et les équipements. Il ne faut pas le confondre avec les murs commerciaux ni avec les titres de la société. L’approche par actif net corrigé nécessite donc une adaptation : on ne retranche pas mécaniquement les dettes de la société pour valoriser un fonds.
Guide pour évaluer la valeur d’un fonds de commerce | Découvrez les principales méthodes d’évaluation, dont celle fondée sur le chiffre d’affaires, pour estimer précisément la valeur d’un fonds de commerce.
Le stock est généralement valorisé séparément, à partir d’un inventaire et de son état. Vérifiez expressément si le simulateur l’inclut. Les créances, la trésorerie et les dettes ne suivent pas le même traitement qu’en cession de titres ; leur sort doit être confirmé dans le montage et les actes.
- Bail : durée restante, renouvellement, destination autorisée, cession et évolution du loyer.
- Emplacement : visibilité, accès, passage et concurrence locale.
- Exploitation : matériel vieillissant, travaux, conformité, licences et autorisations nécessaires.
- Clientèle : fidélité, concentration, réputation et dépendance au cédant.
La qualité du bail peut entraîner des écarts de valorisation de 20 à 40 %. Ce repère n’est pas une décote automatique : il faut mesurer les contraintes réelles du contrat et leur effet sur l’exploitation.
Un changement de loyer produit une onde qui traverse toute l’évaluation : il réduit la marge, puis la capacité de remboursement, puis le prix supportable par l’acquéreur. Pour éviter de compter deux fois le même risque, vérifiez si la hausse est déjà intégrée à l’EBE prévisionnel avant d’ajouter une décote au titre du bail. Ce contrôle rend la négociation plus cohérente qu’un empilement de corrections.
Choisir un simulateur utile et transformer le résultat en décision
Un simulateur gratuit convient pour tester un ordre de grandeur ou vérifier si le prix demandé mérite une analyse approfondie. Privilégiez un outil qui affiche sa formule, la provenance et la date de ses barèmes, les hypothèses retenues et les exclusions. Un résultat précis à l’euro près n’est pas une preuve de fiabilité.
L’import d’un bilan PDF et le préremplissage automatisé facilitent la saisie, mais nécessitent une relecture. Un rapport PDF est utile s’il conserve les données, les coefficients et les réserves ; sa présentation ne transforme pas une estimation automatique en expertise.
Un avis de valeur apporte une analyse argumentée selon la mission confiée au professionnel. Une expertise approfondie devient particulièrement pertinente en cas de résultats déficitaires, de baisse importante du CA, de bail complexe ou d’écart marqué entre les méthodes. L’expert-comptable, le spécialiste de la cession et l’avocat interviennent sur des dimensions complémentaires.
Pour négocier, rattachez chaque écart de prix à un élément vérifiable : rentabilité durable, travaux chiffrés, conditions du bail ou cessions comparables. Pour financer une reprise, ajoutez au prix le stock, les frais, les investissements et le besoin de trésorerie. La valeur estimée, le prix demandé et le budget finançable sont trois montants distincts. Le bon usage du simulateur consiste à les confronter avant de s’engager.