Entreprise en nom propre : simple à créer, mais pas sans règles sur le patrimoine
Créer une activité en nom propre revient, dans la plupart des cas, à exercer en entreprise individuelle. Le terme est courant, mais il entretient souvent une confusion, car il ne s’agit pas d’une société au sens juridique. L’activité reste liée à la personne physique qui l’exerce, avec des règles propres sur le patrimoine, la fiscalité, les cotisations sociales et les formalités.
Ce que signifie vraiment exercer en nom propre
Une entreprise en nom propre correspond, dans la pratique, à une entreprise individuelle. L’entrepreneur agit en son nom, sans créer de société comme une SASU, une EURL, une SARL ou une SAS. Il n’y a donc ni capital social à déposer, ni statuts à rédiger, ni assemblées à organiser. La création est plus directe, et la gestion aussi, car la structure reste attachée à la personne qui l’exploite.
Comprendre l'entreprise individuelle
Cette simplicité explique l’attrait du statut pour un freelance, un consultant, un artisan, un commerçant ou une profession libérale qui démarre seul. L’entreprise n’est pas une personne morale distincte, elle est juridiquement liée à l’entrepreneur. Un point en découle : 1 personne = 1 entreprise individuelle. Une même personne physique ne peut pas détenir plusieurs EI, même si elle peut exercer plusieurs activités au sein de la même structure.
Entreprise individuelle, micro-entreprise et « société en nom propre »
La micro-entreprise n’est pas un statut juridique séparé : c’est un régime simplifié de l’entreprise individuelle. Autrement dit, un micro-entrepreneur est un entrepreneur individuel qui bénéficie de règles allégées pour ses déclarations, sa comptabilité et le calcul de ses cotisations. Cette différence compte au quotidien, car elle change la manière de piloter l’activité, sans changer la nature juridique de l’entreprise.
L’expression « société en nom propre » est donc surtout une formule de langage. Elle désigne souvent le souhait de créer une activité seul, rapidement, sans passer par une société. Pour parler précisément, il vaut mieux distinguer trois situations : l’entreprise individuelle au régime micro, l’entreprise individuelle au régime réel, et la société unipersonnelle comme l’EURL ou la SASU. Cette clarification évite les malentendus au moment de comparer les statuts.
Nom propre ou société : les différences qui changent vraiment la gestion
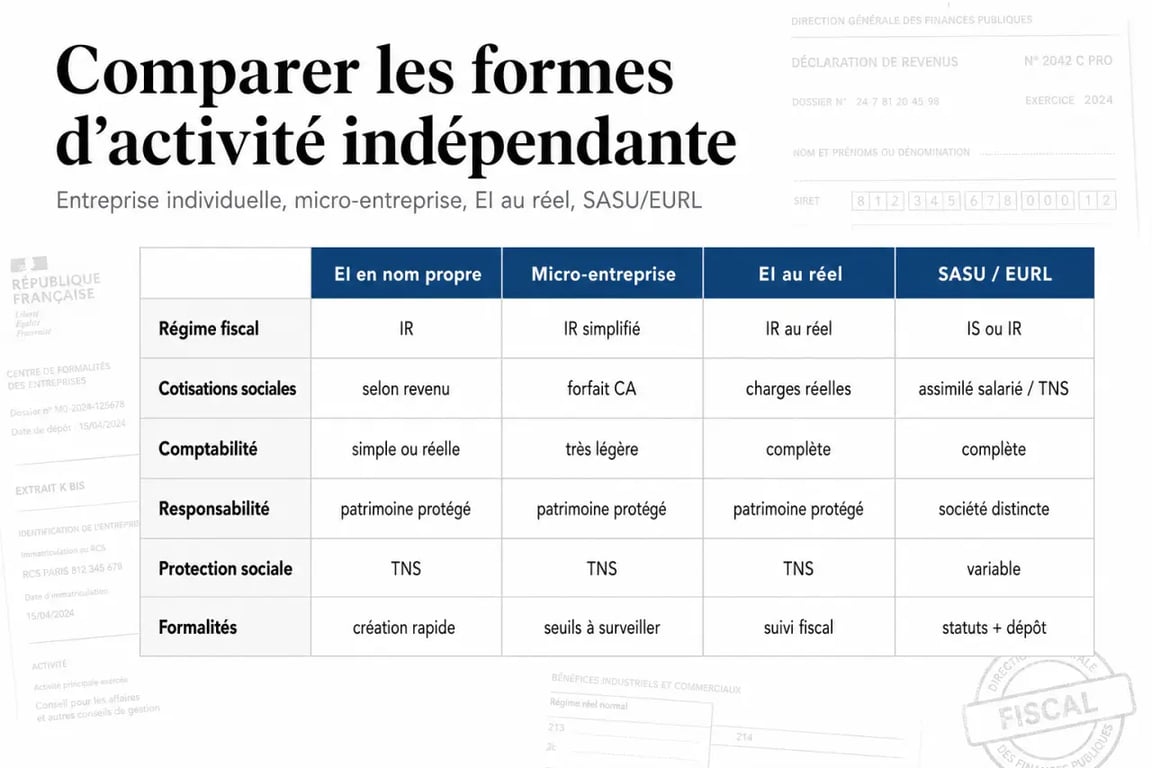
Le choix ne se limite pas à une question de formalités. Il influence la manière de facturer, de se rémunérer, de protéger son patrimoine, de payer l’impôt et de faire évoluer l’activité. Dans un projet avec peu d’investissements, la différence peut sembler mince au départ. Elle devient plus visible dès qu’il faut signer un bail, acheter du stock, embaucher ou envisager un développement plus structuré.
| Critère | Entreprise individuelle | Société unipersonnelle |
|---|---|---|
| Personnalité juridique | Pas de personne morale distincte | Personne morale séparée |
| Création | Déclaration via le guichet unique de l’INPI | Statuts, capital, annonce légale, immatriculation |
| Patrimoine | Séparation automatique des patrimoines personnel et professionnel | Responsabilité encadrée par la société, selon la forme et les garanties données |
| Fiscalité | IR par défaut, option possible pour l’IS | IR ou IS selon la forme et les options |
| Évolution | Simple au départ, moins adaptée à l’entrée d’associés | Plus structurée pour s’associer, lever des fonds ou transmettre |
Le patrimoine personnel est-il protégé ?
Depuis le 15 mai 2022, les patrimoines personnel et professionnel de l’entrepreneur individuel sont séparés de plein droit. Cela signifie que les créanciers professionnels ne peuvent, en principe, saisir que les biens utiles à l’activité professionnelle. Cette séparation automatique a remplacé l’ancienne logique de déclaration d’affectation de patrimoine, associée notamment à l’EIRL, qui n’est plus créée aujourd’hui. C’est un changement majeur, car il simplifie la protection sans demander de formalité supplémentaire au moment de la création.
Cette protection n’est toutefois pas un bouclier absolu. Des garanties personnelles, des dettes fiscales ou sociales, ou certains comportements fautifs peuvent réduire la protection attendue. Avant de signer un bail commercial, un emprunt ou un contrat engageant, il faut donc vérifier précisément ce qui est donné en garantie. Le statut protège mieux qu’avant, mais il ne dispense pas de lire les engagements ligne par ligne.
Le point à vérifier avant de se lancer
Le bon statut ne sert pas seulement à créer l’activité, il relie chaque décision à la trésorerie, à l’impôt, à la protection sociale et à l’image commerciale. Un graphiste indépendant avec peu de charges, payé rapidement par ses clients, n’a pas les mêmes contraintes qu’un commerçant qui achète du stock, signe un local et encaisse avec délai. Avant de choisir, il faut regarder le circuit complet : qui paie, quand l’argent entre, quelles dépenses précèdent le chiffre d’affaires, quel contrat peut engager le patrimoine, et à quel moment une structure plus robuste devient utile.
Fiscalité, cotisations et comptabilité : ce qui vous attend au quotidien
Par défaut, l’entreprise individuelle relève de l’impôt sur le revenu. Les bénéfices sont imposés dans la catégorie correspondant à l’activité : bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC) ou bénéfices agricoles (BA). Le revenu professionnel s’ajoute alors aux autres revenus du foyer fiscal. Ce fonctionnement reste simple à lire, mais il suppose de bien identifier la nature de l’activité dès le départ.
Passer son entreprise individuelle de l'IR à l'IS | Une fiche officielle pour comprendre les conditions, les effets et la démarche de passage d’une entreprise individuelle de l’impôt sur le revenu à l’impôt sur les sociétés.
IR par défaut, IS sur option
L’entrepreneur individuel peut opter pour une assimilation à une EURL et choisir l’impôt sur les sociétés. Cette option peut être intéressante si l’activité dégage un bénéfice significatif que l’entrepreneur ne souhaite pas prélever intégralement. Elle change la logique de gestion : on distingue davantage le résultat de l’entreprise et la rémunération de l’entrepreneur, ce qui peut mieux convenir à certaines trajectoires de croissance.
L’option pour l’IS doit être maniée avec prudence. Elle peut être exercée, notamment, dans les 3 premiers mois de l’exercice concerné. Une renonciation reste possible dans un délai de 5 ans, après quoi le choix devient plus structurant. Un accompagnement par un expert-comptable est recommandé avant de basculer, car l’impact dépend du bénéfice, du foyer fiscal, des besoins de trésorerie et des cotisations sociales. Le bon choix n’est pas le même pour tous les projets.
Régime social et cotisations
L’entrepreneur individuel relève du régime social des indépendants, avec des cotisations gérées par l’Urssaf et une protection rattachée à la sécurité sociale des indépendants. En micro-entreprise, les cotisations sont généralement calculées de façon proportionnelle au chiffre d’affaires encaissé. Selon l’activité, les taux peuvent notamment être de 12,3 %, 21,2 % ou 25,6 %. Cette mécanique est lisible, mais elle suppose de suivre de près les encaissements.
Au régime réel, les cotisations sont calculées sur le revenu professionnel. La comptabilité est plus complète, mais elle permet aussi de déduire les charges réellement supportées : achats, loyer, matériel, honoraires, assurances, frais de déplacement ou sous-traitance. Pour une activité avec des frais élevés, cette logique peut être plus cohérente que le régime micro, car elle colle mieux à la réalité économique.
Micro-entreprise ou régime réel : choisir selon le chiffre d’affaires et les charges
Le régime micro convient lorsque l’activité démarre, que les charges sont faibles et que l’entrepreneur recherche une gestion très simple. Il repose sur des seuils de chiffre d’affaires : 188 700 euros pour les activités de vente de marchandises et d’hébergement, et 77 700 euros pour les prestations de services et activités libérales relevant des BIC ou des BNC. Ce cadre simplifie la vie de beaucoup de créateurs qui veulent tester leur marché sans alourdir la gestion.
En cas de dépassement, il peut exister une marge de tolérance avec des seuils majorés, par exemple 203 100 € pour certaines activités de vente et 83 600 € pour certaines prestations. Le dépassement durable entraîne la sortie du régime micro et le passage vers un régime réel. Cette bascule n’est pas forcément négative : elle devient souvent logique quand les frais augmentent ou que l’activité se professionnalise. Elle marque surtout un changement de rythme dans la gestion.
TVA et régime réel : les seuils à surveiller
La micro-entreprise peut bénéficier de la franchise en base de TVA, ce qui évite de facturer la TVA aux clients tant que certains seuils ne sont pas dépassés. Des repères comme 85 000 € pour les ventes et 37 500 € pour les prestations de services sont donc importants à surveiller. Le franchissement des seuils de TVA peut modifier les prix, la facturation et la relation avec les clients professionnels ou particuliers. Il faut donc anticiper l’effet sur les devis et sur la marge.
Pour les entreprises individuelles au réel, les seuils peuvent orienter vers un régime réel simplifié ou réel normal. Des niveaux comme 945 000 € pour les activités de vente et 286 000 € pour les prestations de services marquent des paliers de gestion plus exigeants. Plus le chiffre d’affaires augmente, plus la tenue comptable, la TVA et les déclarations doivent être anticipées. La rigueur devient alors une vraie condition de pilotage.
Créer, faire évoluer ou transmettre son activité en nom propre
La création d’une entreprise individuelle se fait via le guichet unique de l’INPI. L’entrepreneur déclare son identité, son activité, son adresse professionnelle, son régime fiscal et, selon les cas, les informations nécessaires à l’immatriculation. Certaines activités réglementées exigent des diplômes, autorisations ou assurances spécifiques. Le parcours reste simple sur le papier, mais il doit être préparé avec soin pour éviter les oublis.
Quand ce statut est un bon choix
L’entreprise individuelle est pertinente pour tester une activité, facturer rapidement, limiter les coûts de lancement et rester maître de ses décisions. Elle convient bien aux activités exercées seul, avec peu d’investissements, une responsabilité contractuelle maîtrisée et une croissance progressive. Pour un projet de départ, ce cadre permet d’aller vite sans multiplier les formalités. C’est souvent ce que recherchent les indépendants qui veulent valider une idée avant d’aller plus loin.
Elle devient moins confortable si le projet nécessite des associés, des investisseurs, une séparation financière très nette, une gouvernance formalisée ou une forte crédibilité institutionnelle. Dans ces cas, une SASU ou une EURL peut offrir un cadre plus lisible, même si les formalités et les coûts sont plus élevés. Le choix dépend alors moins du prestige du statut que du fonctionnement réel de l’activité.
Passer en société ou transmettre
Le statut n’enferme pas l’entrepreneur. Il est possible de faire évoluer l’activité vers une société par apport, cession ou création d’une nouvelle structure qui reprend l’exploitation. Cette étape mérite une préparation fiscale et juridique, notamment pour éviter les mauvaises surprises sur les plus-values, les contrats, les dettes ou les droits d’enregistrement. Une transition bien préparée limite les blocages opérationnels et les effets de bord.
L’entreprise individuelle peut aussi être transmise à titre gratuit ou onéreux. Là encore, la simplicité du départ ne dispense pas d’organiser la suite : valorisation de la clientèle, reprise des contrats, stock, matériel, bail commercial et neutralité fiscale éventuelle doivent être examinés avant toute opération. Plus la structure a vécu longtemps, plus cette préparation compte pour sécuriser le passage de relais.
En pratique, le bon choix dépend moins du nom du statut que de la trajectoire du projet : activité ponctuelle ou durable, faible ou forte prise de risque, charges limitées ou importantes, besoin de simplicité ou de structuration. Pour trancher, il faut toujours regarder ensemble le patrimoine à protéger, le revenu attendu et la capacité future à évoluer. C’est ce trio qui permet de choisir un cadre simple sans se fermer de portes.