Implantation entreprise en France : filiale, succursale ou bureau de liaison, le choix qui engage vraiment
Implanter une entreprise en France, c'est d'abord décider où l'activité sera réellement exercée, puis sous quelle forme. Les deux choix sont liés : le territoire influence la structure, et la structure détermine vos obligations. Voici comment les arbitrer dans le bon ordre, avec les contrôles à anticiper si vous venez de l'étranger.
Implantation, siège social, domiciliation : ne pas tout confondre
L'implantation désigne le lieu où l'entreprise exerce effectivement son activité : local, atelier, entrepôt, boutique. Le siège social, lui, est l'adresse officielle de la société. Les deux peuvent coïncider, mais ce n'est pas obligatoire.
La domiciliation ne prouve pas l'activité
Une domiciliation fournit une adresse administrative et un rattachement aux services fiscaux. Elle ne démontre pas que l'activité est réellement exercée sur place. Cette nuance compte : certains dispositifs territoriaux d'exonération exigent une implantation réelle, et une simple boîte aux lettres ne suffit pas à y prétendre.
Établissement principal et établissements secondaires
Une entreprise peut avoir un établissement principal et plusieurs établissements secondaires. L'établissement n'est pas une société : c'est un lieu d'exercice rattaché à une entité juridique. Cette distinction devient déterminante dès que l'on compare succursale et filiale.
Quel mode d'implantation choisir ?
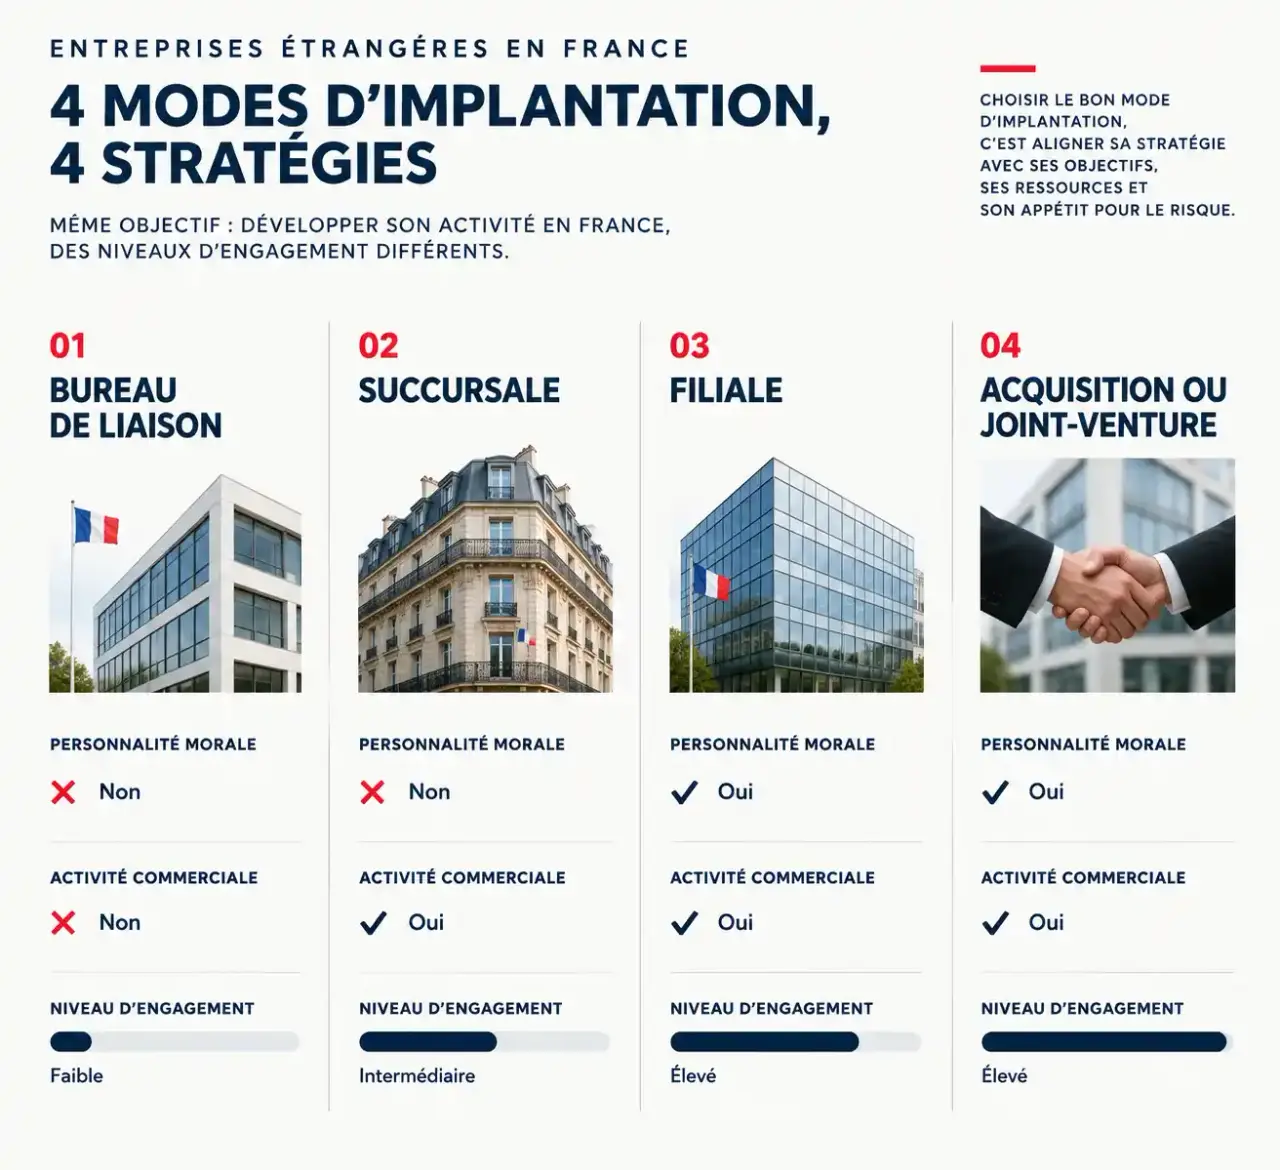
Le bon choix dépend du niveau d'engagement souhaité, de l'autonomie recherchée et de la nature de l'activité. Le bureau de liaison sert à étudier le marché, la succursale prolonge la société étrangère, la filiale crée une entité française distincte.
Bureau de liaison, succursale, filiale
Le bureau de liaison est la solution la plus simple et la plus souple : il permet de prospecter et de représenter la société sans activité commerciale, et sans personnalité morale. La succursale est un établissement français dépendant juridiquement de la société étrangère : elle peut exercer une activité commerciale, mais la société mère reste directement engagée. La filiale est une société française autonome, contrôlée par la société étrangère. Elle est plus pérenne et rassurante pour les partenaires, mais elle entraîne des obligations comptables et administratives plus lourdes.
Acquisition, joint-venture et reprise
Racheter une société existante, s'associer dans une joint-venture ou reprendre une activité permet de gagner du temps, de récupérer clients et équipes, et de s'appuyer sur un partenaire local. En contrepartie, ces opérations peuvent déclencher un contrôle des investissements étrangers ou des concentrations, et exigent un audit sérieux.
| Mode | Personnalité morale | Activité commerciale | Engagement |
|---|---|---|---|
| Bureau de liaison | Non | Non (prospection, représentation) | Faible |
| Succursale | Non (dépend de la société étrangère) | Oui | Intermédiaire |
| Filiale | Oui (société française) | Oui | Élevé, autonomie forte |
| Acquisition / joint-venture | Selon l'opération | Oui | Élevé, contrôles possibles |
Côté fiscalité, la filiale peut ouvrir droit au régime mère-fille : jusqu'à 95 % des dividendes remontés à la société mère peuvent être exonérés d'impôt sur les sociétés, lorsque les conditions sont réunies.
Choisir le territoire : le loyer n'est qu'un critère parmi d'autres
Un loyer faible peut être annulé par des coûts logistiques élevés ou un bassin de clientèle trop mince. Il faut donc raisonner en charges fixes et en point mort, pas en prix au mètre carré.
Annuaire des activités et professions réglementées | Retrouver toutes les informations nécessaires pour obtenir une autorisation à l'exercice d'une activité réglementée en France ou la reconnaissance d'une ...
Selon que vous vendez à des particuliers ou à des entreprises
En BtoC, regardez la zone de chalandise : densité, pouvoir d'achat, mobilité, habitudes de consommation. En BtoB, la proximité des clients, des sous-traitants et des partenaires prime, ainsi que la présence d'un cluster ou d'un pôle de compétitivité dans votre secteur. Les transports, l'approvisionnement, les compétences disponibles et l'immobilier professionnel complètent la grille.
Une méthode pour comparer plusieurs villes
Pensez à la colonne vertébrale de votre activité, comme on parle de colonne d'un tableau de comparaison : une seule ligne par territoire, mais des colonnes identiques pour tous. Ce sont vos critères pondérés : accès aux clients, coût total du local, délais logistiques, vivier de recrutement, fiscalité locale. Notez chaque ville colonne par colonne, puis pondérez selon votre modèle. Vous évitez ainsi de laisser un seul argument, souvent la fiscalité, masquer les autres.
Mobiliser les acteurs locaux
Collectivités, chambres consulaires et agences de développement économique connaissent les locaux disponibles, les financements et les spécificités du territoire. Les contacter tôt est utile, avant de signer un bail.
Obligations et autorisations avant de démarrer
Avant l'immatriculation, vérifiez si votre activité est réglementée : l'annuaire des professions et activités réglementées de l'INPI permet de le contrôler. Selon le projet, d'autres autorisations s'ajoutent : autorisation d'exploitation commerciale, classement en ICPE, règles d'urbanisme ou changement de destination du local.
Investissements étrangers dans les secteurs sensibles
La France applique un principe de liberté des relations financières avec l'étranger, mais certains secteurs et prises de contrôle exigent une autorisation préalable. Des seuils de 25 % des droits de vote, et de 10 % pour une entité française cotée dans certains cas, concernent des investisseurs d'États tiers à l'Union européenne ou à l'Espace économique européen. Le ministre dispose d'un délai de deux mois pour répondre à une demande d'examen préalable.
Contrôle des concentrations
Une acquisition ou une joint-venture peut aussi devoir être notifiée. En France, les seuils sont un chiffre d'affaires mondial total supérieur à 150 millions d'euros et un chiffre d'affaires en France supérieur à 50 millions d'euros pour au moins deux entreprises concernées. À l'échelle européenne, ce sont 5 milliards d'euros de chiffre d'affaires mondial et 250 millions d'euros dans l'Union européenne pour au moins deux entreprises. Vérifiez ces seuils auprès des sources officielles, car ils peuvent évoluer.
Aides à l'implantation et parcours pour sécuriser le projet
La cotisation foncière des entreprises (CFE) varie selon la commune et pèse sur les charges fixes. Des exonérations existent dans certains territoires : quartiers prioritaires de la politique de la ville (QPV), zones France ruralités revitalisation (ZFRR), bassins d'emploi à redynamiser (BER), bassins urbains à dynamiser (BUD) et zones de restructuration de la défense (ZRD). Elles dépendent d'une implantation réelle, de conditions d'éligibilité et de plafonds, et sont limitées dans le temps.
La fiscalité ne doit pas décider seule
Une exonération réduit un coût, elle ne crée pas de clients. Choisissez d'abord le territoire pour son potentiel commercial, puis vérifiez les aides disponibles comme un bonus.
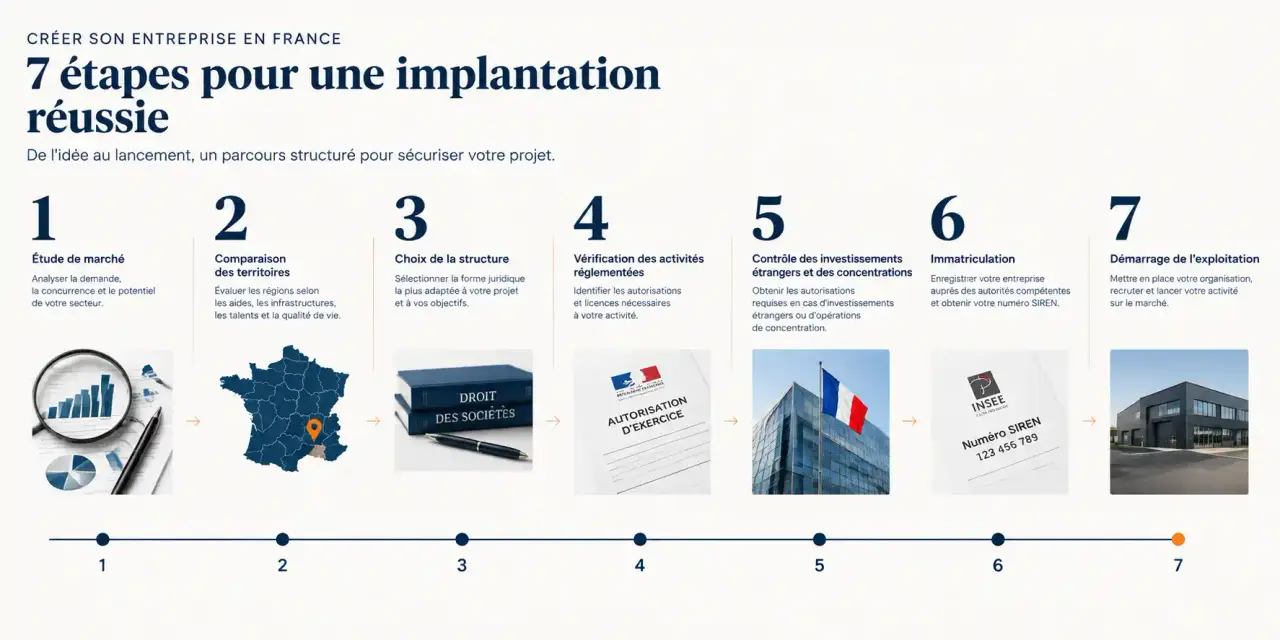
Les étapes dans le bon ordre
- Étudier le marché et intégrer l'implantation au business plan.
- Comparer les territoires avec une grille de critères pondérés.
- Choisir la structure : bureau de liaison, succursale, filiale ou reprise.
- Vérifier les activités réglementées et les autorisations nécessaires.
- Contrôler les investissements étrangers et les concentrations si une prise de contrôle est prévue.
- Immatriculer la structure, puis déclarer l'établissement auprès du service des impôts des entreprises.
- Démarrer l'exploitation une fois les autorisations obtenues.
Avancer par étapes permet de limiter les mauvaises surprises : chaque vérification en amont coûte moins cher qu'un blocage après la signature du bail.