Auto-entrepreneur : cumuler vente et prestation, avec deux plafonds à suivre
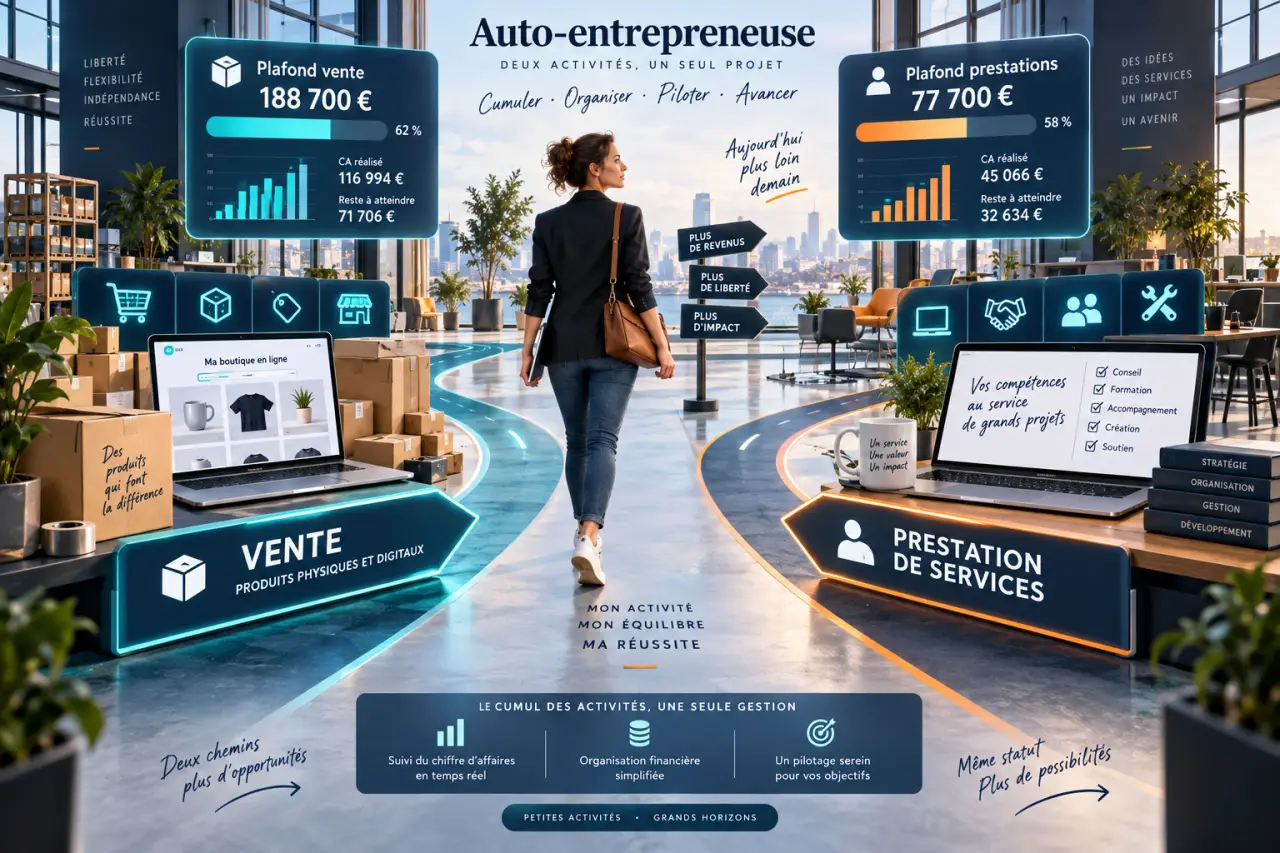
Un auto-entrepreneur peut vendre des marchandises et réaliser des prestations de services au sein d’une seule micro-entreprise. Ce cumul est légal, même lorsque les activités sont différentes. Il faut toutefois distinguer les recettes, appliquer le taux de cotisations correspondant à chaque activité et surveiller deux plafonds de chiffre d’affaires.
Une seule micro-entreprise pour plusieurs activités
Une même personne physique ne peut pas créer plusieurs micro-entreprises. Elle peut en revanche déclarer plusieurs activités dans une seule entreprise individuelle relevant du régime micro. L’une est désignée comme activité principale, l’autre comme activité secondaire. Cette situation concerne aussi bien un artisan qui fournit et pose du matériel qu’un consultant qui vend des produits en ligne.
Calcul des cotisations et plafonds en activité mixte
Saisissez le chiffre d’affaires encaissé dans chaque catégorie. Les montants sont exprimés en euros.
Résultats estimés
| Catégorie | Calcul | Cotisation estimée |
|---|---|---|
| Ventes de marchandises | 0,00 € × 12,3 % | 0,00 € |
| Prestations de services BIC | 0,00 € × 21,2 % | 0,00 € |
| Prestations de services BNC | 0,00 € × 25,6 % | 0,00 € |
| Prestations relevant de la CIPAV | 0,00 € × 23,2 % | 0,00 € |
Important : ces résultats utilisent les taux et les seuils présentés dans l’article. Il s’agit d’une estimation indicative : vérifiez toujours les montants et les règles applicables auprès d’une source officielle.
L’activité principale est généralement celle qui génère la plus grande part du chiffre d’affaires. Elle doit correspondre à la réalité économique de l’entreprise. Elle ne se choisit donc pas uniquement pour bénéficier d’un plafond plus favorable. Si la répartition des recettes évolue durablement, une modification de l’activité principale peut être nécessaire.
Activités liées ou réellement distinctes : quelle différence ?
Les activités sont liées lorsque la vente prolonge naturellement la prestation. Un plombier qui facture sa main-d’œuvre et revend un robinet, un maçon qui fournit les matériaux ou un garagiste qui vend des pièces dans le cadre d’une réparation entrent dans cette catégorie. La fourniture de biens est alors intégrée à l’exécution du service.
Les activités sont distinctes lorsqu’elles peuvent être exercées séparément. C’est le cas d’un graphiste qui vend aussi des accessoires de décoration ou d’un formateur qui exploite une boutique d’achat-revente. Le régime micro reste accessible, mais la séparation des recettes devient indispensable pour les déclarations et le suivi des seuils.
Les plafonds : surveiller le total et la part de services
En 2026, pour une activité combinant vente de marchandises et prestations de services, le chiffre d’affaires total ne doit pas dépasser 188 700 €. Dans ce total, la part correspondant aux prestations de services ne doit pas excéder 77 700 €. Ces deux plafonds doivent être contrôlés en même temps.
Simulateur officiel de revenus pour auto-entrepreneurs | Estimez votre revenu net, vos cotisations et vos impôts, y compris en activité mixte, avec l’Acre et le versement libératoire.
| Recettes encaissées | Plafonds contrôlés | Situation |
|---|---|---|
| 120 000 € de ventes et 40 000 € de services | 160 000 € au total et 40 000 € de services | Les deux plafonds sont respectés. |
| 90 000 € de ventes et 80 000 € de services | 170 000 € au total et 80 000 € de services | Le plafond des prestations de services est dépassé. |
| 160 000 € de ventes et 35 000 € de services | 195 000 € au total | Le plafond global est dépassé. |
Le principal piège consiste à regarder uniquement le total. Une entreprise peut rester sous 188 700 € tout en dépassant 77 700 € de prestations de services. À l’inverse, une activité principalement commerciale doit additionner toutes ses recettes pour vérifier le plafond global.
Les conséquences d’un dépassement dépendent notamment de sa durée et des seuils applicables. Il est donc préférable de suivre la situation dès les premiers mois, plutôt que d’attendre la déclaration annuelle pour constater l’écart.
Une méthode simple pour éviter les erreurs
Créez deux colonnes dès la première facture : « vente de marchandises » et « prestations de services ». Additionnez les montants chaque mois, puis comparez la colonne des services à son plafond propre et les deux colonnes réunies au plafond global. La ventilation doit correspondre au contenu réel de chaque facture : matériel revendu d’un côté, main-d’œuvre, pose, conseil ou réparation de l’autre.
Ce suivi permet aussi de repérer rapidement un changement dans la répartition des recettes. Un devis peut alors être corrigé avant la facturation si les produits et la main-d’œuvre y sont mélangés. Des libellés précis rendent également l’origine de chaque encaissement plus facile à vérifier qu’une ligne globale intitulée « prestation ».
Déclarer le bon chiffre d’affaires et appliquer le bon taux
Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, et non sur le bénéfice. Dans une activité mixte, chaque catégorie de recettes reçoit son propre taux. Il ne faut donc ni appliquer le taux de la vente à l’ensemble du chiffre d’affaires ni déclarer toutes les recettes comme des prestations de services par souci de simplicité.
| Nature de l’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises, restauration et hébergement, BIC | 12,3 % |
| Prestations de services commerciales ou artisanales, BIC | 21,2 % |
| Autres prestations de services, BNC | 25,6 % |
| Professions libérales relevant de la CIPAV | 23,2 % |
Par exemple, pour 10 000 € de marchandises revendues et 5 000 € de réparations artisanales, les calculs sont séparés : 12,3 % s’appliquent aux ventes et 21,2 % aux réparations. Les deux montants doivent être reportés dans les rubriques correspondantes lors de la déclaration périodique du chiffre d’affaires.
Impôt, TVA et dépenses : trois sujets distincts
Sur le plan fiscal, la vente et certaines prestations relèvent du micro-BIC, tandis que les activités libérales relèvent du micro-BNC. Le versement libératoire de l’impôt sur le revenu peut être choisi sous conditions, avec un taux qui varie selon la nature de l’activité. Cette option ne dispense pas de déclarer séparément les recettes.
La TVA obéit à des règles différentes de celles des plafonds du régime micro. Une activité peut devoir facturer la TVA selon les règles de la franchise en base et les seuils applicables, sans que cela entraîne automatiquement la fin du statut de micro-entrepreneur. Les achats de marchandises, de matériaux, de carburant ou d’outils ne sont pas déduits du chiffre d’affaires pour calculer les cotisations. Leur coût doit donc être intégré dans les prix de vente.
Déclarer ou ajouter l’activité sans fragiliser son dossier
La création ou l’ajout d’une activité passe par le guichet unique de l’INPI. Lors de la formalité, décrivez précisément les produits vendus et les services facturés. Une description trop vague peut conduire à un code d’activité peu représentatif et compliquer les échanges avec les organismes compétents.
- Décrivez l’activité principale et l’activité secondaire à l’aide d’exemples précis de produits et de prestations.
- Indiquez si la vente concerne de l’achat-revente, des pièces, des matériaux ou des produits fabriqués.
- Conservez les factures fournisseurs et les factures clients qui distinguent les marchandises de la main-d’œuvre.
- Tenez un livre des recettes ventilé par nature d’activité et contrôlez les plafonds chaque mois.
- En cas d’évolution durable, déclarez la modification plutôt que de laisser une activité non enregistrée se développer.
Selon la nature de l’activité, l’immatriculation peut relever de la chambre de commerce et d’industrie, de la chambre de métiers et de l’artisanat ou de l’URSSAF. Un artisan-commerçant peut être concerné par plusieurs dimensions administratives. Si l’activité est réglementée, notamment dans certains métiers du bâtiment, vérifiez les qualifications, les assurances et les autres obligations professionnelles avant de facturer.
Les erreurs les plus coûteuses dans une activité mixte
La première erreur consiste à déclarer tout le chiffre d’affaires dans une seule case pour gagner du temps. Cette pratique fausse le calcul des cotisations, empêche de suivre correctement les plafonds et peut conduire à une régularisation. La deuxième est de considérer l’activité secondaire comme négligeable. Elle doit être déclarée, même lorsque les premières recettes restent modestes.
Évitez aussi de confondre la fourniture de biens avec la rémunération du service. Sur un devis de plombier ou de garagiste, détaillez les pièces, leur quantité et leur prix, puis indiquez séparément la main-d’œuvre. Le client comprend mieux la facture et vous disposez d’une base fiable pour ventiler les encaissements.
Enfin, anticipez l’évolution de votre activité. Si la part des prestations approche 77 700 € ou si le total se rapproche de 188 700 €, établissez plusieurs projections de chiffre d’affaires et adaptez votre organisation. En cas de dépassement durable, une évolution vers un autre régime peut être nécessaire. Le régime micro reste simple lorsque les recettes sont correctement classées et suivies chaque mois.