Charges en entreprise individuelle : calcul, impôts et budget à prévoir
Les charges d’une entreprise individuelle comprennent les cotisations sociales, l’impôt sur les bénéfices, certaines taxes et les dépenses nécessaires à l’activité. La TVA peut aussi entrer dans les flux à gérer. Leur montant dépend surtout de votre activité, de votre revenu et de votre régime : au réel, les frais professionnels admis sont déduits ; en micro-entreprise, les cotisations sont calculées sur le chiffre d’affaires et les frais ne sont pas déduits individuellement.
Pour estimer ce qu’il vous reste, partez de votre chiffre d’affaires hors TVA, retirez vos dépenses professionnelles puis vos cotisations. Prévoyez ensuite l’impôt et les remboursements d’emprunt éventuels. Attention : le bénéfice comptable et l’argent disponible sur votre compte ne sont pas la même chose.
Quelles charges prévoir en entreprise individuelle ?
| Poste | À quoi il correspond | Base ou point de départ |
|---|---|---|
| Cotisations sociales personnelles | Protection sociale et contributions de l’indépendant | Revenu professionnel au réel ; chiffre d’affaires en micro |
| Impôt sur les bénéfices | Impôt sur le revenu ou, sur option, impôt sur les sociétés | Résultat imposable ou base forfaitaire en micro |
| TVA | Taxe facturée aux clients, sous déduction éventuelle de celle payée sur les achats | Opérations imposables, sauf franchise applicable |
| Taxes locales | Notamment la cotisation foncière des entreprises, ou CFE | Règles locales et situation de l’entreprise |
| Frais professionnels | Achats, local, assurances, matériel, déplacements ou logiciels | Dépenses réellement engagées |
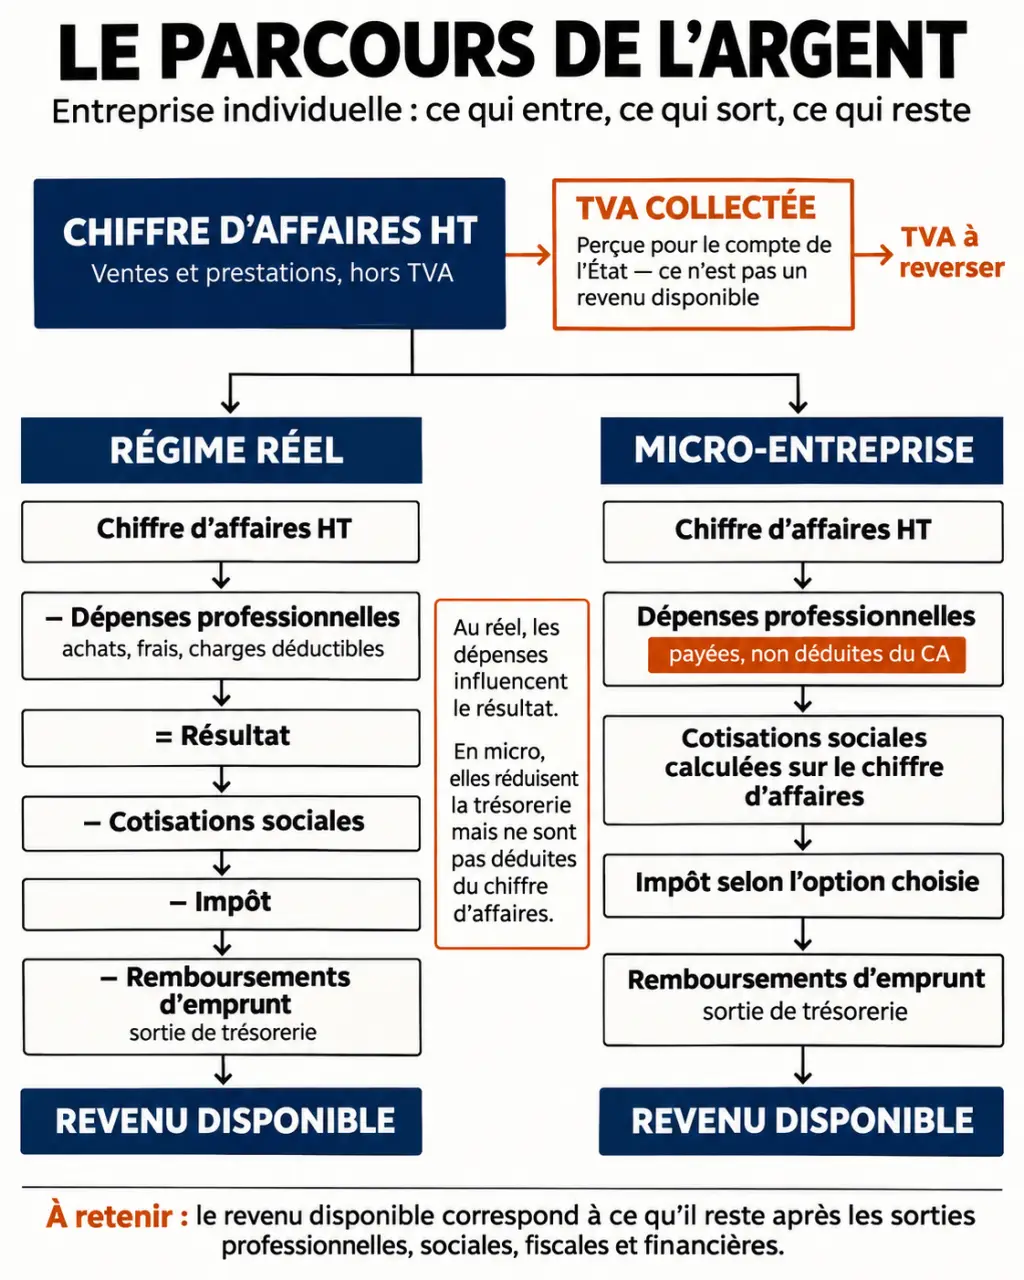
La TVA collectée pour l’État n’est pas un revenu à dépenser.
Chiffre d’affaires, bénéfice et revenu : les distinctions utiles
- Chiffre d’affaires : montant des ventes et prestations réalisées. Pour comparer vos recettes et vos dépenses, utilisez des montants hors TVA lorsque vous y êtes assujetti.
- Résultat ou bénéfice : différence entre les produits et les charges admises dans les comptes. Un résultat négatif est un déficit.
- Bénéfice imposable : résultat retenu après application des règles fiscales ; il peut différer du résultat comptable.
- Revenu professionnel : base prise en compte pour les cotisations, déterminée selon le régime et l’activité. Elle ne se confond pas automatiquement avec le chiffre d’affaires.
- Revenu disponible avant impôt : estimation de ce qui reste après les dépenses et cotisations, à ajuster notamment des remboursements d’emprunt et des investissements.
Simulez le coût d’un contrat de professionnalisation en SASU | Un simulateur officiel de l’Urssaf pour comparer les régimes sociaux et estimer le coût d’un contrat de professionnalisation.
Au réel, les cotisations peuvent elles-mêmes intervenir dans le calcul du résultat. Évitez donc de les retrancher une seconde fois si votre bénéfice les comprend déjà.
Comment sont calculées les cotisations sociales ?
En entreprise individuelle au réel, les cotisations personnelles reposent sur le revenu professionnel retenu pour votre situation. Elles financent notamment la maladie-maternité, les indemnités journalières, la retraite de base et complémentaire, l’invalidité-décès et les allocations familiales. S’y ajoutent notamment la CSG, la CRDS et la contribution à la formation professionnelle.
Le calcul varie entre activité commerciale, artisanale ou industrielle et activité libérale. Les professions libérales réglementées et non réglementées ne suivent pas nécessairement les mêmes règles de retraite. Les activités agricoles relèvent également de règles propres. Il n’existe donc pas un pourcentage unique valable pour toutes les entreprises individuelles.
En début d’activité au réel, les premiers appels peuvent être établis sur une base forfaitaire. Ensuite, les versements restent provisionnels : ils sont ajustés lorsque le revenu réel est déclaré. Si votre revenu définitif est supérieur à l’estimation, un complément peut être demandé ; s’il est inférieur, une régularisation peut réduire les sommes dues ou donner lieu à un remboursement.
Quel montant mettre de côté ?
Le bon réflexe est de réaliser une simulation avec votre activité, votre revenu prévisionnel et votre option fiscale. Utilisez le simulateur de revenu pour entreprise individuelle de l’Urssaf si vous êtes au réel, et son simulateur dédié aux auto-entrepreneurs si vous êtes en micro. Le résultat reste indicatif : les appels effectifs tiennent compte de votre situation déclarée.
En micro, les cotisations représentent couramment un peu plus d’un dixième du chiffre d’affaires pour la vente de marchandises et une part plus élevée pour les prestations de services, parfois supérieure à un quart. Ce sont des ordres de grandeur, pas des taux à appliquer à votre déclaration : l’activité, la protection sociale et les éventuels allègements comptent. Au réel, les cotisations portent sur une autre base ; ces proportions du chiffre d’affaires ne permettent donc pas de les estimer directement.
Pour éviter une tension de trésorerie, constituez une réserve dès chaque encaissement. Faites-la évoluer si votre chiffre d’affaires, vos frais ou votre revenu prévisionnel changent. Au réel, gardez aussi une marge pour la régularisation des premières années.
Micro-entreprise ou réel : quelle différence pour les charges ?
La micro-entreprise est une entreprise individuelle soumise à des régimes simplifiés, et non une forme juridique distincte. Le choix dépend notamment du niveau de chiffre d’affaires et des dépenses à financer.
| Question | Entreprise individuelle au réel | Micro-entreprise |
|---|---|---|
| Base des cotisations | Revenu professionnel déterminé selon les règles applicables | Chiffre d’affaires déclaré |
| Frais professionnels | Déduction des charges admises, avec justificatifs | Pas de déduction individuelle des frais réels |
| Impôt sur le revenu | Calcul à partir du bénéfice imposable | Abattement forfaitaire sur les recettes, ou versement libératoire si l’option est ouverte et choisie |
| Activité sans recettes ou faibles revenus | Des cotisations minimales peuvent rester dues, même en cas de déficit | Pas de cotisations sociales proportionnelles si le chiffre d’affaires déclaré est nul ; la déclaration reste à effectuer |
En micro, les frais existent toujours : vous les payez avec vos encaissements, même si l’administration applique un abattement forfaitaire pour l’impôt. Cet abattement ne sert pas à calculer les cotisations micro-sociales. À l’inverse, au réel, ne soustrayez pas des frais réels puis un abattement micro sur la même base.
Un critère de choix : le poids de vos dépenses
Prenons deux prestations fictives avec les mêmes recettes annuelles de 40 000 €, hors TVA. La première nécessite 4 000 € de dépenses ; la seconde, 18 000 €. Avant cotisations et impôt, il reste respectivement 36 000 € et 22 000 €.
En micro, à activité identique, les cotisations calculées sur ces recettes sont les mêmes dans les deux cas, alors que la seconde activité laisse beaucoup moins de trésorerie. Au réel, les dépenses admises entrent dans le calcul du résultat. Plus vos frais sont élevés, plus une comparaison chiffrée avec le réel devient utile. Elle doit aussi intégrer les cotisations, l’impôt, la TVA et les coûts de gestion.
Impôt, TVA et taxes locales : que faut-il payer ?
Impôt sur le revenu ou option pour l’impôt sur les sociétés
En principe, le bénéfice de l’entreprise individuelle est imposé à l’impôt sur le revenu dans la catégorie correspondant à l’activité : bénéfices industriels et commerciaux pour une activité commerciale ou artisanale, bénéfices non commerciaux pour une activité libérale, ou bénéfices agricoles pour une activité agricole. Le montant final dépend aussi des autres revenus et de la situation du foyer fiscal.
Une entreprise individuelle peut, sous les conditions applicables, opter pour l’assimilation à une société et l’impôt sur les sociétés. L’impôt porte alors sur le bénéfice de l’entreprise. Le revenu professionnel du dirigeant intervient dans le calcul de ses cotisations selon des règles propres à cette option. Comparer seulement les taux d’impôt ne suffit donc pas : il faut aussi examiner les cotisations et l’argent que vous souhaitez retirer.
TVA : une question distincte du régime micro ou réel
Si vous bénéficiez de la franchise en base, vous ne facturez pas la TVA et ne récupérez pas celle payée sur vos achats. Si vous êtes assujetti, vous facturez en principe la TVA à vos clients et déduisez la TVA récupérable sur vos dépenses. Vous reversez la différence lorsque la taxe collectée est supérieure à la taxe déductible.
La franchise dépend de seuils et de conditions propres ; elle n’est pas automatiquement liée au régime micro. Pour préserver votre trésorerie, isolez la TVA collectée au lieu de la considérer comme une recette disponible.
CFE et CVAE
La CFE est une taxe locale liée à l’activité professionnelle. Son montant dépend notamment de la commune et des éléments retenus pour l’entreprise. Des exonérations existent dans certaines situations. La cotisation sur la valeur ajoutée des entreprises, ou CVAE, obéit à ses propres conditions et ne concerne pas toutes les entreprises individuelles.
Quels frais professionnels sont déductibles au réel ?
Une dépense doit notamment être engagée dans l’intérêt de l’activité et justifiée pour être admise. La part privée d’une dépense mixte ne devient pas professionnelle parce qu’elle figure sur le compte de l’entreprise. Selon sa nature, un achat peut être déduit en charge ou traité comme un investissement amortissable.
- Local : loyer, énergie ou assurance correspondant à l’usage professionnel.
- Matériel et outils : équipements, fournitures et logiciels nécessaires à l’activité.
- Déplacements : frais liés aux missions professionnelles ; pour un véhicule, le traitement peut relever des frais réels ou d’un barème kilométrique, selon la situation.
- Téléphone et Internet : part utilisée pour l’entreprise lorsque l’usage est partagé.
- Autres dépenses : honoraires, assurances professionnelles et frais bancaires liés à l’activité.
Conservez les factures et les éléments permettant d’expliquer le lien avec l’activité. Pour les repas et déplacements, gardez aussi le motif professionnel. Si vous employez un salarié, ajoutez à votre budget son salaire, les cotisations patronales et les autres frais liés à l’emploi : ils sont distincts de vos cotisations personnelles.
Déclarations, paiements, exonérations et cotisations minimales
Au réel, les informations sur les revenus professionnels sont déclarées à l’administration fiscale puis transmises à l’Urssaf. Les cotisations provisionnelles peuvent être payées mensuellement ou trimestriellement. Une fois les revenus connus, la régularisation corrige les appels. En micro, vous déclarez votre chiffre d’affaires à la périodicité choisie, même lorsqu’il est nul, et payez les cotisations correspondantes.
La déclaration annuelle des revenus intervient habituellement au printemps. En micro, la déclaration et le paiement interviennent en principe le mois qui suit la période déclarée, avec une échéance particulière pour la première déclaration. Au réel, les appels indiquent les dates de paiement et les montants provisionnels. La TVA et la CFE suivent leurs propres échéances.
Si votre activité démarre en cours d’année ou si vos revenus deviennent irréguliers, construisez votre prévision sur la période réellement travaillée. Une hausse d’activité peut entraîner des appels ultérieurs plus élevés. Un changement entre micro et réel en cours d’année rend aussi la comparaison plus délicate : conservez le détail des recettes et dépenses de chaque période.
Des allègements peuvent réduire certaines cotisations, notamment l’ACRE au démarrage si ses conditions sont remplies. D’autres dispositifs peuvent dépendre de l’implantation. Leur durée et leur champ ne couvrent pas nécessairement toutes les contributions. N’intégrez donc une exonération à votre budget que pour la part et la période qu’elle couvre réellement.
À l’inverse, au réel, des cotisations minimales peuvent rester dues même sans bénéfice ou en cas de déficit : elles maintiennent un socle de protection sociale, notamment pour la retraite.
Calculer votre revenu disponible en pratique
- Estimez votre chiffre d’affaires annuel, en séparant la TVA lorsque vous la facturez.
- Listez les dépenses réellement payées : achats, local, assurances, outils et frais de déplacement.
- Estimez les cotisations selon votre régime et votre activité.
- Retirez les dépenses et les cotisations des recettes pour obtenir une estimation avant impôt.
- Ajoutez une réserve pour l’impôt, la CFE, les régularisations et les échéances de remboursement.
Par exemple, avec 40 000 € de recettes hors TVA, 10 000 € de dépenses et une hypothèse de 8 000 € de cotisations issues d’une simulation fictive, il reste 22 000 € avant impôt et remboursements d’emprunt. Les 8 000 € ne sont pas un tarif applicable à toutes les activités : remplacez-les par votre propre résultat de simulation.
Pour adapter le calcul en micro, multipliez vos recettes encaissées par le taux de cotisations correspondant à votre activité. Retirez ensuite ce montant et vos dépenses réelles des recettes. Ajoutez séparément les autres contributions et l’impôt éventuels. Au réel, partez de votre revenu prévisionnel pour estimer les cotisations, puis tenez compte des appels et de leur régularisation : un simple pourcentage des encaissements ne suffit pas.