Note d’honoraires ou facture : différences et règles à connaître
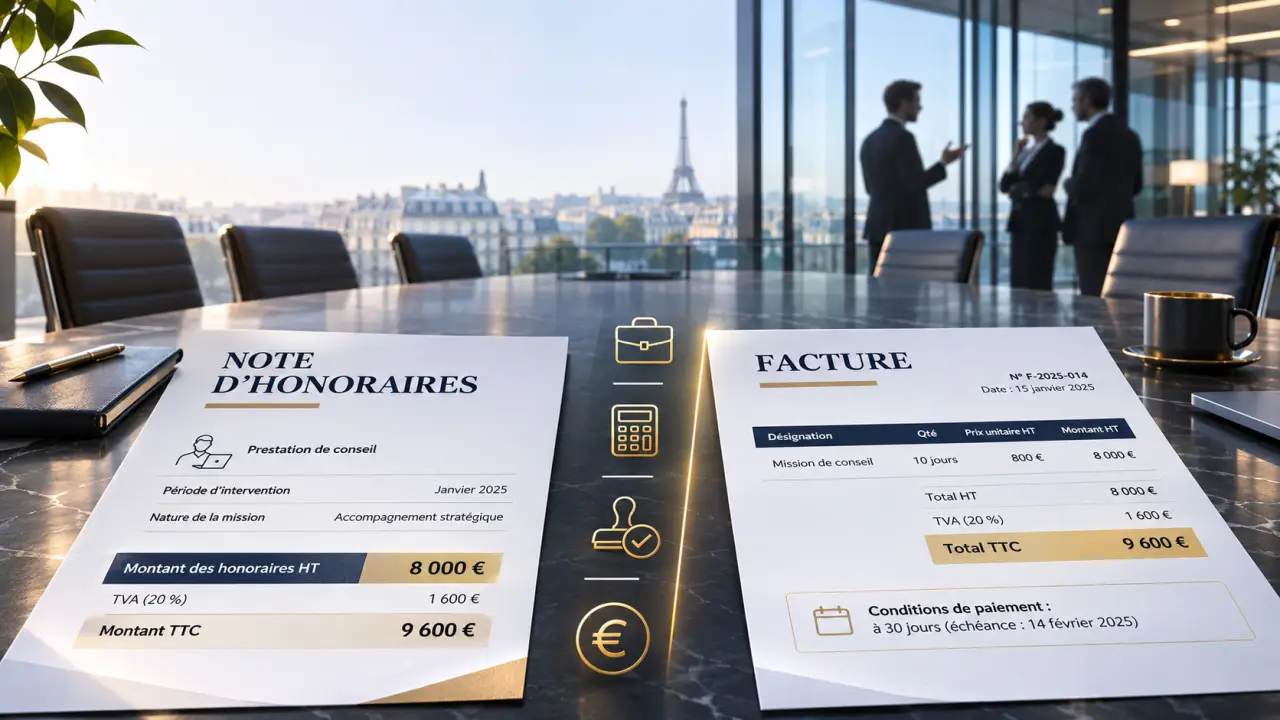
Une note d’honoraires est une facture : elle sert à demander le paiement d’une prestation et à la justifier. La différence tient surtout au vocabulaire. Les professions libérales parlent volontiers d’honoraires ; le terme facture convient aussi et couvre un champ plus large, notamment la vente de marchandises.
Changer le titre ne change pas les obligations applicables. Pour choisir entre « note d’honoraires » et « facture », partez de votre activité, puis adaptez le contenu au client, à la prestation et à votre régime de TVA.
Note d’honoraires ou facture : la comparaison
| Critère | Note d’honoraires | Facture |
|---|---|---|
| Usage courant | Prestations facturées en honoraires, notamment libérales | Prestations de services et ventes de biens |
| Fonction | Demande de paiement et justificatif | Demande de paiement et justificatif |
| Règles | Mentions et règles de facturation applicables à l’opération | Mêmes règles, adaptées à l’opération |
| Destinataire | Entreprise, particulier ou patient | Entreprise, particulier ou patient |
Les similitudes entre une note d’honoraires et une facture
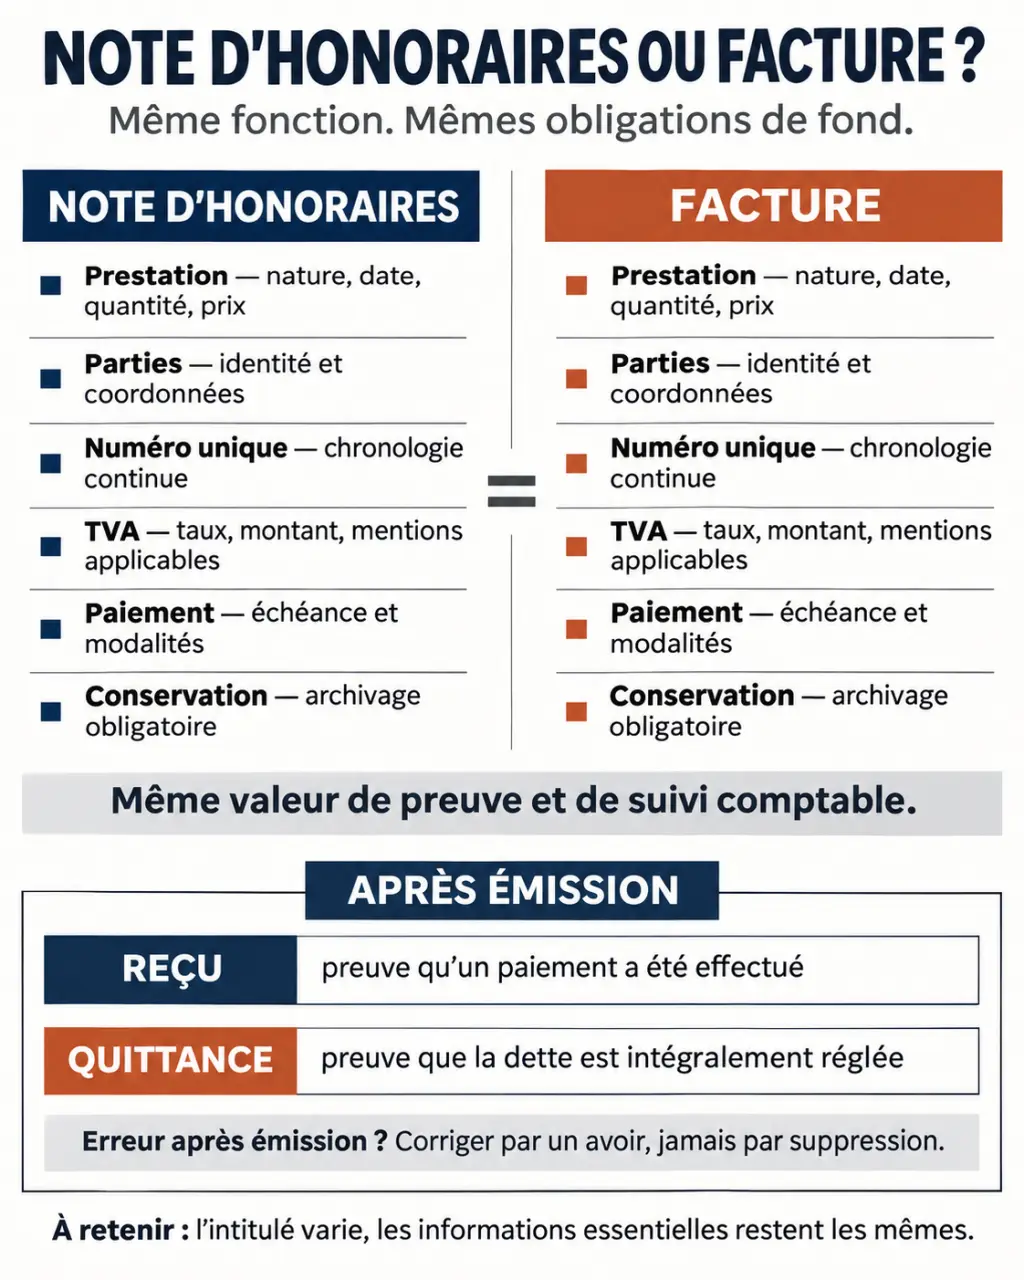
Qu’il s’intitule note d’honoraires ou facture, le document suit les mêmes règles de fond :
- il mentionne l’identité des parties, le détail de la prestation et les montants hors taxe, de TVA et toutes taxes comprises ;
- il porte un numéro unique dans une suite chronologique et continue ;
- il se corrige par un avoir ou un document rectificatif, jamais par suppression ;
- il sert de pièce comptable et fiscale et se conserve selon les mêmes délais.
Son intitulé ne suffit pas à le rendre conforme : un document appelé « facture » ou « note d’honoraires » reste incomplet s’il manque une mention requise.
Quel intitulé choisir pour votre activité ?
La note d’honoraires est naturelle lorsque vous facturez une mission intellectuelle, de conseil ou de soins : consultation, accompagnement juridique, prestation comptable ou mission d’architecture, par exemple. Elle est établie par le professionnel qui réalise la prestation, profession libérale ou professionnel de santé, et adressée à son client ou à son patient. Un professionnel libéral peut néanmoins choisir le mot « facture ».
La facture est le choix le plus clair pour une vente de biens. Elle convient aussi à un consultant ou à un indépendant qui vend des services. Si vous souhaitez rendre le document immédiatement compréhensible tout en conservant le vocabulaire de votre métier, utilisez « facture d’honoraires ».
Un logiciel ou un modèle intitulé « facture » peut servir à facturer des honoraires si les informations nécessaires y figurent.
Quelles mentions inscrire sur le document ?
La liste exacte dépend du destinataire, de votre statut et du régime applicable à la prestation. Pour une facture destinée à un professionnel, préparez au minimum les éléments suivants :
- Votre identité : nom ou dénomination, adresse et numéro d’identification de l’entreprise. Un entrepreneur individuel ajoute la mention « EI » à son nom.
- L’identité du client : nom ou dénomination et adresse.
- Les repères du document : date d’émission, numéro unique et date de réalisation de la prestation si elle diffère.
- Le détail de la prestation : nature de la mission, quantité ou durée lorsque pertinent, prix unitaire et éventuelle réduction.
- Les montants : total hors taxe, TVA applicable et total toutes taxes comprises, ou mention justifiant l’absence de TVA.
- Les identifiants de TVA : votre numéro d’identification à la TVA et celui du client lorsqu’ils sont requis, notamment pour certaines opérations intracommunautaires.
- Le règlement : date ou délai de paiement, conditions d’escompte en cas de paiement anticipé ou mention de leur absence et, entre professionnels, les mentions relatives aux pénalités de retard et à l’indemnité forfaitaire de recouvrement.
Décrivez la mission de façon à pouvoir relier le montant demandé au travail réalisé. « Conseil : 4 heures » est plus exploitable qu’un simple « honoraires », surtout si plusieurs prestations ont été convenues.
TVA, exonération et micro-entreprise
Si la prestation est soumise à la TVA, faites apparaître le taux et le montant correspondants. Si vous bénéficiez de la franchise en base, indiquez « TVA non applicable, article 293 B du CGI » et ne facturez pas de TVA. Une exonération propre à une prestation appelle sa propre référence : elle ne se confond pas avec la franchise en base.
Le statut de micro-entrepreneur ne dispense pas d’établir les justificatifs requis. Il ne signifie pas non plus que toutes les prestations sont automatiquement exonérées de TVA : c’est le régime effectivement applicable qui détermine la mention à porter.
Quand remettre une note ou une facture ?
À une entreprise ou à un autre professionnel
Une prestation entre professionnels donne lieu à une facture. Remettez-la au client lors de la réalisation de la prestation, en conservant votre exemplaire. La facture permet au client de comptabiliser la dépense et, si les conditions sont réunies, de justifier ses droits liés à la TVA.
Pour un acompte, identifiez le paiement demandé et rattachez-le clairement à la prestation. Sur le document final, faites apparaître l’acompte déjà versé afin que le client distingue le prix total du solde restant.
À un particulier
Pour une prestation de services, une note doit notamment être remise lorsque le prix atteint ou dépasse 25 euros TTC ou lorsque le client la demande. Une facture reste utile même lorsque le client souhaite simplement garder une trace précise de la prestation et du montant payé.
À un patient
Une note d’honoraires peut détailler un ou plusieurs actes. Le patient dispose ainsi d’un justificatif à présenter à son organisme complémentaire lorsque celui-ci en demande un. Pour faciliter son traitement, indiquez les actes et leurs dates, ainsi que le montant correspondant.
Si le patient a déjà réglé, la mention « acquittée » ou « payée » permet d’indiquer que la somme a été reçue.
Numérotation, envoi et conservation : les gestes à adopter
Attribuer un numéro à chaque document
Utilisez une suite de numéros unique, chronologique et continue. Par exemple : 2025-001, 2025-002, puis 2025-003. L’objectif est de retrouver chaque pièce sans attribuer deux fois le même numéro ni laisser disparaître un document de la série.
Gardez le même principe pour vos factures et vos notes d’honoraires.
Transmettre et archiver
Vous pouvez remettre le document sur papier ou le transmettre électroniquement avec l’acceptation du client. Gardez votre exemplaire et assurez-vous que son contenu reste lisible et accessible. Un PDF envoyé par courriel facilite la transmission, mais ne doit pas être confondu automatiquement avec une facture électronique au sens des règles spécifiques de facturation électronique.
Le délai fiscal de conservation est d’au moins six ans. Pour les documents soumis à l’obligation commerciale, comptez au moins dix ans à partir de la clôture de l’exercice. Classez-les par exercice et conservez aussi les avoirs et les pièces rectificatives : la correction doit rester compréhensible plusieurs années après.
Comment corriger une note d’honoraires erronée ?
Une fois le document émis, ne le supprimez pas pour le remplacer discrètement. Conservez la pièce d’origine et créez un document qui explique la correction. Un avoir peut annuler tout ou partie du montant initial ; une facture rectificative peut ensuite présenter les éléments corrigés.
Exemple : vous avez émis la note n° 001 pour une mission facturée 500 €, alors que le montant convenu était de 450 €. Établissez un avoir n° 002 qui annule la note n° 001, puis une note rectificative n° 003 de 450 €, en rappelant la référence du document initial. Le client et vous conservez les trois pièces.
Si seule une partie du prix doit être annulée, un avoir partiel peut suffire à traduire la réduction.
Note, reçu ou quittance : ne confondez pas les rôles
La note d’honoraires détaille une prestation et le montant facturé. Un reçu ou une quittance atteste un paiement. Une facture peut remplir les deux fonctions si elle comporte les informations de facturation et indique clairement qu’elle est acquittée.
Avant l’envoi, posez-vous quatre questions : le client sait-il quelle prestation est facturée ? Le montant et la TVA sont-ils compréhensibles ? Le numéro est-il unique ? Le document indique-t-il s’il reste une somme à payer ?