Caractérisation d’une entreprise : critères, méthode et exemple corrigé
La caractérisation d’une entreprise consiste à présenter son identité et son fonctionnement à partir de critères précis : activité, finalité, taille, statut juridique, ressources, pouvoir et zone d’action. Chaque réponse doit être appuyée par un fait observable. Par exemple, une société qui vend des repas dans une seule ville a une activité de service marchand et un champ d’action local.
Cette méthode sert à construire une fiche synthétique pour une étude de cas en STMG, un dossier de management ou une première analyse stratégique. Elle décrit l’entreprise avant d’évaluer ses choix et ses résultats.
Les critères pour caractériser une entreprise
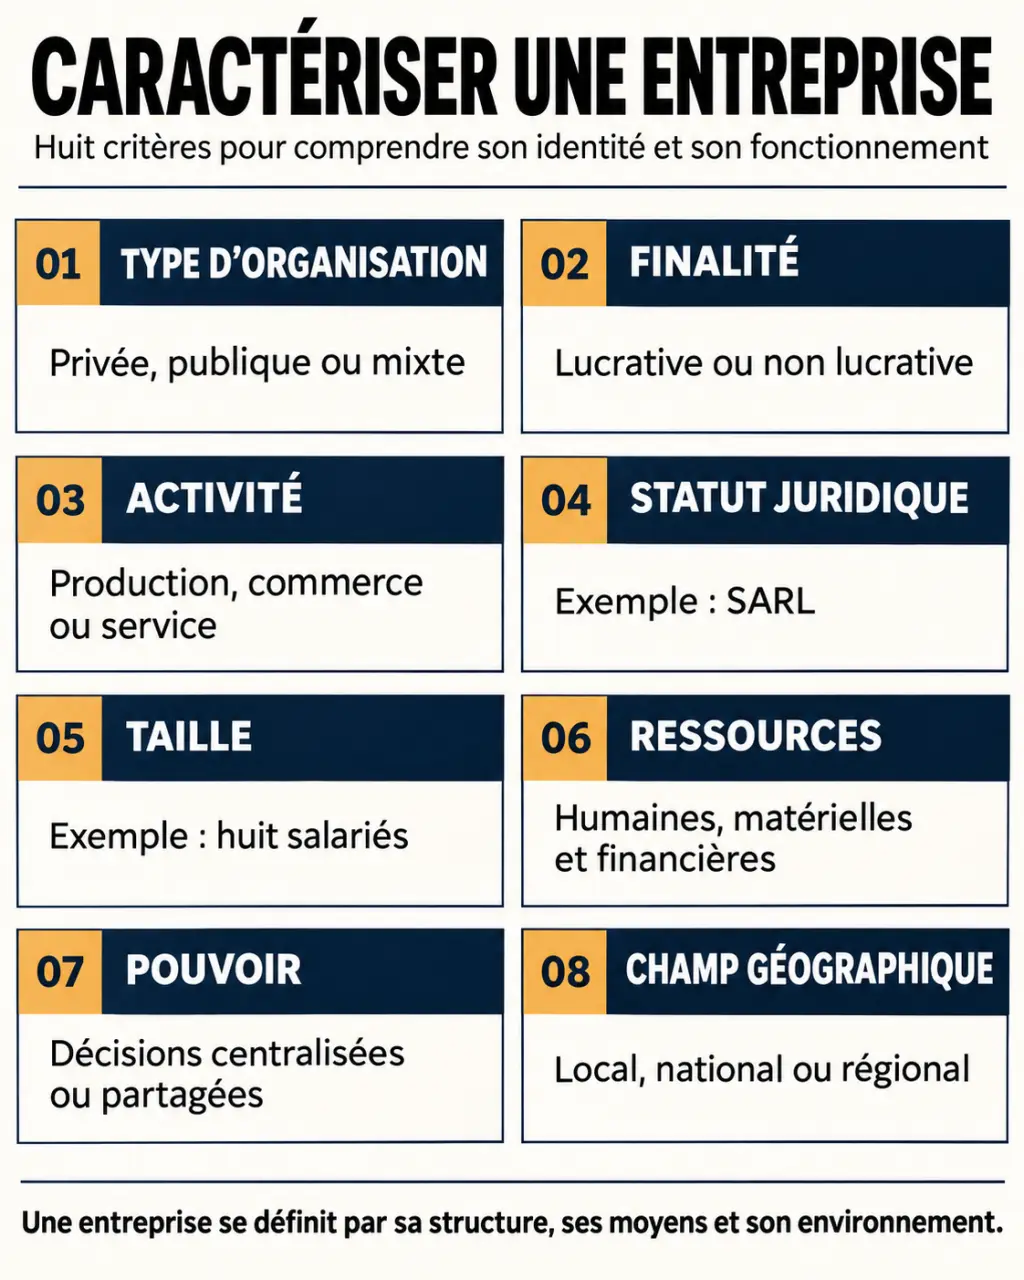
Commencez par identifier l’organisation et son activité. Ajoutez ensuite les éléments qui expliquent sa taille, ses moyens et son mode de décision. Un tableau facilite la lecture : une colonne présente le critère, une autre la réponse, et une dernière la preuve.
| Critère | Question à poser | Réponse attendue et justification |
|---|---|---|
| Type d’organisation | Qui produit et pour quel but ? | Entreprise privée, organisation publique ou association, avec un indice sur sa nature et sa finalité. |
| Finalité | Que cherche-t-elle à accomplir ? | Profit, mission de service public ou objet associatif, à relier aux faits du cas. |
| Activité | Que fournit-elle et à qui ? | Biens ou services, vendus ou non, et secteur concerné. |
| Statut juridique | Sous quelle forme existe-t-elle ? | Par exemple SARL, SA ou entreprise individuelle, si le document le précise. |
| Taille | Combien de personnes emploie-t-elle ? | Effectif et chiffre d’affaires, avec leur période de référence. |
| Ressources | Avec quels moyens fonctionne-t-elle ? | Personnes, argent, équipements et actifs immatériels identifiés. |
| Pouvoir | Qui prend les décisions ? | Décision concentrée chez un dirigeant ou répartie entre plusieurs responsables. |
| Champ géographique | Où agit-elle ? | Local, régional, national ou international, selon les lieux effectivement desservis. |
Finalité et activité : deux questions distinctes
La finalité correspond à la raison d’être générale de l’organisation. Une entreprise privée poursuit généralement une finalité lucrative : son activité vise à dégager un résultat et à assurer sa pérennité. Elle peut aussi poursuivre des objectifs sociaux ou environnementaux, comme la réduction de ses déchets ou l’amélioration des conditions de travail.
L’activité décrit ce que l’organisation fait concrètement. Une boulangerie fabrique et vend des biens ; un cabinet de conseil vend des services. Une même entreprise peut combiner les deux, par exemple en vendant du matériel et son installation. Précisez son secteur, comme l’industrie, le commerce ou les services, plutôt que de vous limiter à « activité marchande ».
Statut juridique : ne pas le confondre avec le secteur
Le statut ou la forme juridique indique le cadre dans lequel l’activité est exercée. Une SARL et une SA sont des formes de société ; une entreprise individuelle est exercée en nom propre. Le statut renseigne sur l’organisation juridique, mais il ne dit pas à lui seul ce que l’entreprise vend.
Ainsi, « SARL » répond à la question de la forme juridique, tandis que « restauration » décrit l’activité. Si le cas indique seulement le nom commercial, n’inventez pas la forme juridique.
Entreprise, association ou organisation publique : comment les distinguer ?
La présence de clients ou de ventes ne suffit pas toujours à identifier une entreprise privée. Croisez la finalité, la nature juridique et l’activité.
| Organisation | Finalité habituelle | Indice utile |
|---|---|---|
| Entreprise privée | Exercer une activité économique, généralement dans un but lucratif. | Elle vend des biens ou des services et relève du secteur privé. |
| Organisation publique | Remplir une mission d’intérêt général ou de service public. | Elle relève d’une personne publique, comme une collectivité. |
| Association | Poursuivre un objet commun sans partager les bénéfices entre les membres. | Elle peut recevoir des adhésions et vendre des biens ou des services. |
Une association peut donc facturer une prestation sans devenir automatiquement une société lucrative. À l’inverse, une entreprise peut appartenir au secteur public : le fait de vendre ne prouve pas qu’elle est privée. Pour classer un cas ambigu, examinez à la fois sa forme, les personnes qui la contrôlent et le but poursuivi.
Comment déterminer la taille de l’entreprise ?
Relevez d’abord l’effectif, puis le chiffre d’affaires de la même période si possible. L’effectif indique le nombre de personnes employées ; le chiffre d’affaires représente le montant des ventes. Ces deux données donnent des repères complémentaires : une activité peut générer beaucoup de ventes avec une équipe réduite.
Les catégories statistiques officielles ne reposent pas toujours sur le seul effectif : le chiffre d’affaires ou le total du bilan, ainsi que les liens avec d’autres entreprises, peuvent aussi compter. N’attribuez donc pas une catégorie officielle sur la base d’un seul indice.
Ne confondez pas non plus chiffre d’affaires et bénéfice. Le premier mesure les ventes ; le second correspond à un résultat positif après prise en compte des charges. Un chiffre d’affaires élevé ne prouve pas que l’entreprise gagne de l’argent. Il ne représente pas non plus sa trésorerie disponible.
Identifier les ressources, le pouvoir et la zone d’action
Les quatre familles de ressources
Les ressources sont les moyens mobilisés pour exercer l’activité. Dans votre tableau, donnez un exemple précis pour chaque famille présente dans le cas :
- Humaines : salariés, dirigeants et compétences de l’équipe.
- Financières : apports des propriétaires, emprunts ou trésorerie disponible.
- Matérielles : locaux, machines, véhicules ou stocks.
- Immatérielles : marque, logiciel, savoir-faire ou brevet.
Une ressource peut constituer un atout sans être exclusive à l’entreprise. Expliquez son rôle : un véhicule, par exemple, permet d’assurer les livraisons ; un savoir-faire particulier peut distinguer une offre de celle des concurrents.
Le pouvoir et les parties prenantes
Le pouvoir est centralisé lorsque les décisions importantes remontent principalement à une personne ou à un petit groupe. Il est davantage décentralisé lorsque des responsables disposent d’une autonomie réelle. La présence de plusieurs salariés ne suffit pas à conclure que le pouvoir est partagé : cherchez qui décide des investissements, des recrutements ou des prix.
Identifiez aussi les parties prenantes qui influencent l’activité ou en subissent les effets : salariés, clients, fournisseurs, propriétaires ou riverains. Leurs attentes peuvent différer. Par exemple, les clients recherchent un service fiable, tandis que les salariés attendent des conditions de travail adaptées.
Un champ géographique fondé sur l’activité réelle
Le champ d’action décrit l’espace effectivement couvert : une commune, une région, le territoire national ou plusieurs pays. Appuyez-vous sur les lieux de vente, de livraison ou d’intervention. Une entreprise installée dans une ville peut avoir des clients partout en France ; son adresse seule ne suffit donc pas à qualifier sa portée. À l’inverse, posséder un site web ne prouve pas qu’elle vend à l’international.
Méthode pas à pas pour construire votre tableau
- Lisez le cas une première fois. Repérez le nom de l’organisation, ce qu’elle propose et les personnes auxquelles elle s’adresse.
- Surlignez les preuves. Relevez la forme juridique, les effectifs, les ventes, les moyens et les lieux cités. Notez aussi la date des données.
- Classez les informations par critère. Placez par exemple les machines dans les ressources matérielles et les compétences dans les ressources humaines.
- Formulez une réponse et sa justification. Écrivez « champ local, car les livraisons sont limitées à la commune » plutôt que « champ local » seul.
- Signalez les informations absentes. Une case « non précisé » vaut mieux qu’une hypothèse présentée comme un fait.
- Relisez l’ensemble. Contrôlez que l’activité, la finalité et le statut ne sont pas confondus et que chaque conclusion repose sur un indice suffisant.
Dans un dossier professionnel, les documents de présentation, les comptes disponibles et les informations communiquées par l’entreprise peuvent alimenter la fiche. Dans un exercice, privilégiez les éléments de l’énoncé : une connaissance extérieure ne remplace pas la justification demandée.
Exemple corrigé de caractérisation
Prenons un cas fictif. La Fabrique du Quartier est une SARL privée qui emploie huit salariés. Elle fabrique des meubles et les vend à des particuliers dans sa région. Son chiffre d’affaires annuel est de 600 000 euros. Elle dispose d’un atelier, de machines et d’un savoir-faire en menuiserie. La gérante fixe les prix et décide seule des investissements. L’entreprise cherche à dégager un bénéfice et utilise du bois issu de filières responsables.
| Critère | Caractérisation justifiée |
|---|---|
| Type et statut | Entreprise privée constituée en SARL : les deux éléments sont précisés dans l’énoncé. |
| Finalité | Lucrative : elle cherche à dégager un bénéfice. Son choix de bois traduit aussi une préoccupation environnementale. |
| Activité | Production et vente de meubles : elle fournit des biens marchands à des particuliers. |
| Taille | Structure de huit salariés réalisant 600 000 euros de chiffre d’affaires annuel. La catégorie officielle n’est pas déduite de ces seuls éléments. |
| Ressources | Humaines : huit salariés. Matérielles : atelier et machines. Immatérielles : savoir-faire en menuiserie. Ressources financières : non précisées. |
| Pouvoir | Plutôt centralisé : la gérante prend seule les décisions citées sur les prix et les investissements. |
| Champ d’action | Régional : les ventes mentionnées sont réalisées dans la région. |
Le chiffre d’affaires ne permet pas de calculer le bénéfice sans connaître les charges. De même, l’usage de bois issu de filières responsables décrit une action environnementale ; il ne suffit pas à juger toute la politique de responsabilité sociétale de l’entreprise (RSE).
La responsabilité sociétale de l’entreprise
La RSE désigne la manière dont une entreprise prend en compte, dans son activité et ses relations avec ses parties prenantes, les enjeux sociaux et environnementaux, en plus de l’enjeu économique. C’est une démarche qui dépasse le simple respect des obligations légales et s’inscrit dans l’idée de développement durable.
Pour la repérer dans une caractérisation, appuyez-vous sur des actions concrètes plutôt que sur une simple déclaration d’intention. Classez-les selon trois dimensions :
- Économique : pérennité de l’entreprise, relations loyales avec les clients et les fournisseurs.
- Sociale : conditions de travail, formation, sécurité et égalité entre les salariés.
- Environnementale : réduction des déchets, économies d’énergie, choix de matières premières responsables.
Une action isolée ne suffit pas à conclure que l’entreprise mène une politique de RSE complète : indiquez ce qui est constaté et ce que le cas ne permet pas d’affirmer.
Questions fréquentes
Faut-il toujours utiliser tous les critères ?
Pour une association, détaillez notamment son objet, ses adhérents et ses ressources ; pour une organisation publique, précisez sa mission et les usagers concernés. Conservez les rubriques pertinentes même si une donnée manque, en indiquant qu’elle n’est pas fournie.
Quelle différence entre caractérisation et diagnostic stratégique ?
La caractérisation décrit l’organisation à un moment donné. Le diagnostic va plus loin : il interprète ses forces et ses faiblesses ainsi que les possibilités et les risques de son environnement. La fiche de caractérisation fournit donc une base utile, mais elle ne démontre pas à elle seule qu’une stratégie est bonne ou mauvaise.