Logiciel de gestion financière : voir venir les dépenses avant de manquer de trésorerie
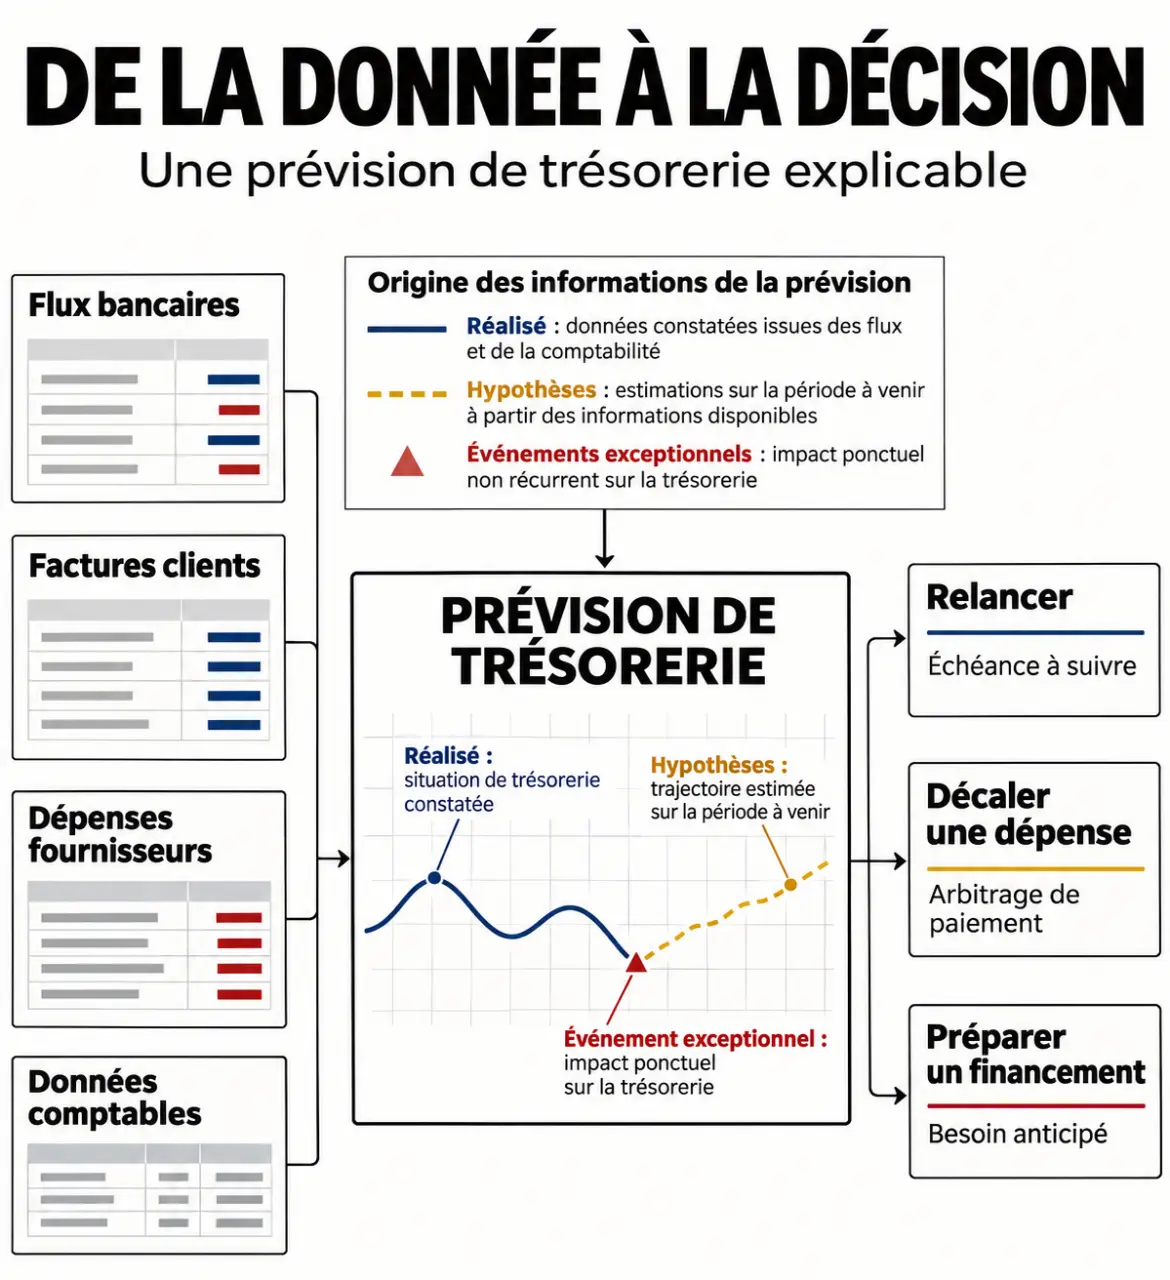
Un carnet de commandes rempli ne garantit pas que l’entreprise pourra payer ses prochaines échéances. Entre les factures clients en attente, les charges récurrentes et les investissements, le solde bancaire ne raconte qu’une partie de l’histoire. Un logiciel de gestion financière devient utile lorsqu’il permet de relier ces informations pour décider : relancer un client, décaler une dépense ou préparer un besoin de financement. Encore faut-il choisir un outil adapté à son activité, plutôt qu’une interface séduisante que personne ne mettra à jour.
Partir des décisions à prendre, pas du catalogue de fonctionnalités
La gestion financière recouvre plusieurs besoins : suivre la trésorerie, construire un budget, analyser la rentabilité ou consolider les résultats de plusieurs activités. Un même logiciel ne les traite pas nécessairement avec la même profondeur. Avant de comparer les offres, identifiez les décisions que vous prenez aujourd’hui avec difficulté, puis les informations qui vous manquent pour les éclairer.
Ne pas confondre comptabilité, facturation et pilotage financier
Un logiciel de facturation sert principalement à établir les documents commerciaux et à suivre leur règlement. Un logiciel comptable organise les écritures et les travaux nécessaires à la tenue des comptes. Un outil de pilotage financier exploite ces données pour suivre l’activité et anticiper ses conséquences. Ces fonctions peuvent être réunies dans une même solution, mais leur présence ne garantit ni leur profondeur ni leur bonne articulation.
Si votre difficulté principale concerne les impayés, un suivi des créances avec relances peut suffire. Si vous devez arbitrer entre recrutement et investissement, il faut aussi des prévisions de trésorerie et des scénarios. Pour une activité organisée par missions, le suivi des marges par projet peut être plus utile qu’un tableau de bord général très détaillé.
Écrire un besoin vérifiable
Remplacez les demandes vagues par des situations concrètes. « Améliorer le reporting » est difficile à tester. « Connaître les encaissements attendus et les dépenses engagées avant notre réunion hebdomadaire » donne un objectif précis. Notez également qui saisit les informations, qui les valide et qui les consulte : un outil choisi uniquement pour la direction risque d’alourdir le travail des équipes qui l’alimentent.
Relier les flux réels aux prévisions de trésorerie
La valeur d’un logiciel de gestion financière repose largement sur sa capacité à rapprocher ce qui était prévu de ce qui se produit réellement. Un tableau de bord ne doit pas seulement afficher des courbes : il doit permettre de comprendre l’origine d’un écart et de retrouver les opérations concernées.
Les consignes de la CNIL pour sécuriser les grandes bases de données | Un guide officiel de référence présentant les mesures essentielles pour renforcer la sécurité des données personnelles.
Vérifier la qualité des données et des connexions
Examinez les connexions avec vos banques, votre logiciel comptable, votre facturation et vos outils métiers. Demandez quelles données sont récupérées, à quelle fréquence et avec quel niveau de détail. Une synchronisation annoncée comme automatique peut laisser subsister des rapprochements manuels, des catégories à corriger ou des doublons à traiter.
- Flux bancaires : distinguer les mouvements réalisés des opérations encore attendues.
- Factures clients : retrouver les échéances, les retards et les règlements partiels.
- Dépenses fournisseurs : intégrer les engagements connus, pas seulement les paiements déjà effectués.
- Catégorisation : appliquer des règles cohérentes et pouvoir corriger les exceptions.
Construire des prévisions qui restent explicables
Un prévisionnel utile distingue les éléments certains, les hypothèses et les événements exceptionnels. Les salaires et loyers n’ont pas le même degré d’incertitude qu’une vente espérée. Vérifiez que l’outil permet d’ajuster les dates d’encaissement, d’intégrer les échéances fiscales et sociales, puis de comparer plusieurs scénarios sans écraser le budget initial.
Pensez à la trésorerie comme à une rampe d’accès : sa longueur détermine la marge de manœuvre avant un passage délicat. Au lieu de regarder seulement un solde de fin de mois, examinez le point le plus bas du solde prévisionnel et les paiements qui y conduisent. Un encaissement attendu après une grosse échéance ne résout pas le manque de liquidités qui la précède. Ce regard sur le calendrier aide à négocier un acompte ou un échéancier suffisamment tôt.
Comparer les solutions sur vos propres cas d’usage
Une démonstration commerciale montre généralement un environnement propre et bien organisé. Votre entreprise travaille peut-être avec des libellés bancaires imprécis, des avoirs, plusieurs taux de TVA ou des paiements fractionnés. C’est sur ces situations qu’il faut évaluer la solution, avec un jeu de données anonymisées lorsque cela est possible.
| Point à tester | Question à poser | Signal d’alerte |
|---|---|---|
| Suivi de trésorerie | Peut-on retrouver les opérations derrière chaque montant ? | Des totaux sans détail exploitable. |
| Analyse de rentabilité | Peut-on ventiler les revenus et charges par activité ou projet ? | Des retraitements permanents dans un tableur. |
| Travail collaboratif | Les droits correspondent-ils aux responsabilités de chacun ? | Un compte partagé pour toute l’équipe. |
| Réversibilité | Quelles données peut-on exporter, dans quels formats ? | Un export incomplet ou difficile à réutiliser. |
Demandez aussi à réaliser une opération complète : importer une facture, corriger son affectation, enregistrer son règlement et observer l’effet sur les indicateurs. Le temps nécessaire pour corriger une erreur compte autant que la rapidité de saisie. Vérifiez enfin les possibilités de filtrage et d’export : une vue adaptée au dirigeant ne répond pas toujours aux besoins du responsable financier ou de l’expert-comptable.
Calculer le coût réel et examiner la protection des données
Le prix affiché ne représente pas toujours le budget total. Selon les offres, certains connecteurs, utilisateurs supplémentaires, modules ou prestations d’accompagnement sont facturés séparément. Le coût dépend aussi du temps passé à préparer les données, former les équipes et maintenir les catégories ou les règles de gestion.
Pour comparer les propositions, demandez un chiffrage correspondant au même périmètre : utilisateurs, entités, comptes bancaires, fonctionnalités et assistance. Faites préciser les conditions d’évolution tarifaire, de résiliation et de récupération des données. Une formule peu coûteuse peut devenir contraignante si chaque nouveau besoin impose un changement d’abonnement.
La sécurité mérite un examen distinct du prix. Vérifiez l’authentification multifacteur, la gestion des habilitations, la traçabilité des modifications et les modalités de sauvegarde et de restauration. Interrogez l’éditeur sur l’hébergement, ses sous-traitants et ses engagements contractuels. Une promesse générale de sécurité ne remplace pas des réponses documentées, notamment lorsque des données personnelles ou des accès bancaires sont concernés.
Déployer progressivement pour obtenir des chiffres fiables
Un bon déploiement commence par un périmètre maîtrisé : une entité, des comptes identifiés et quelques indicateurs réellement utilisés. Avant l’import, nettoyez les doublons et harmonisez les catégories. Définissez ensuite les responsabilités : qui vérifie les synchronisations, met à jour les hypothèses et valide les écarts ? Sans ce cadre, l’automatisation risque surtout de diffuser plus vite des données incohérentes.
Conservez temporairement votre méthode actuelle comme point de comparaison, le temps de contrôler les soldes et les principales échéances. Les écarts doivent être expliqués avant que le nouveau tableau de bord devienne la référence. Prévoyez également un accompagnement centré sur les tâches quotidiennes, plutôt qu’une présentation exhaustive de toutes les fonctions.
Jugez enfin le résultat sur des améliorations observables : moins de ressaisies, des retards de paiement identifiés plus tôt, une préparation budgétaire plus fluide et des décisions mieux documentées. Le bon logiciel de gestion financière n’est pas celui qui affiche le plus d’indicateurs. C’est celui dont les chiffres sont compris, actualisés et suffisamment fiables pour agir avant que la trésorerie ne se tende.