Valorisation du fonds de commerce d’un restaurant : le chiffre d’affaires ne suffit pas à fixer le prix
La valorisation d’un fonds de commerce de restaurant repose sur trois regards : le chiffre d’affaires HT, la rentabilité retraitée et les transactions comparables. Aucun coefficient ne suffit à lui seul. Pour obtenir une fourchette crédible, il faut ensuite vérifier le bail, les équipements, la transmissibilité de la clientèle et la capacité du repreneur à financer l’acquisition.
Délimiter ce que l’on vend avant de calculer
Le fonds de commerce réunit notamment la clientèle, l’enseigne, le droit au bail et le matériel compris dans la cession. Les murs commerciaux constituent un actif distinct. Le stock fait généralement l’objet d’un inventaire et d’une valorisation séparée. Acheter le fonds n’équivaut pas non plus à acheter les titres de la société exploitante : le périmètre juridique et financier diffère.
Le droit au bail représente la valeur économique des conditions locatives. Un loyer favorable peut constituer un avantage, sous réserve des clauses du contrat et des perspectives de renouvellement. Il ne faut cependant pas additionner automatiquement cette valeur à une estimation globale qui l’intègre déjà, ni ajouter une seconde fois le matériel.
Distinguez enfin quatre notions : la valeur estimée, le prix affiché par le vendeur, le prix accepté après négociation et le prix finançable. Elles peuvent diverger. Une estimation défendable présente une fourchette argumentée, et non un montant précis sans justification.
Croiser les coefficients de chiffre d’affaires et la rentabilité
Le CA HT donne un premier repère, pas un verdict
Partezz des trois derniers exercices, en examinant leur évolution et la situation récente. Une moyenne peut être pondérée si cela reflète mieux l’activité, mais une année exceptionnelle ne doit pas devenir artificiellement la norme. Analysez également les jours d’ouverture, les couverts, le ticket moyen et la saisonnalité.
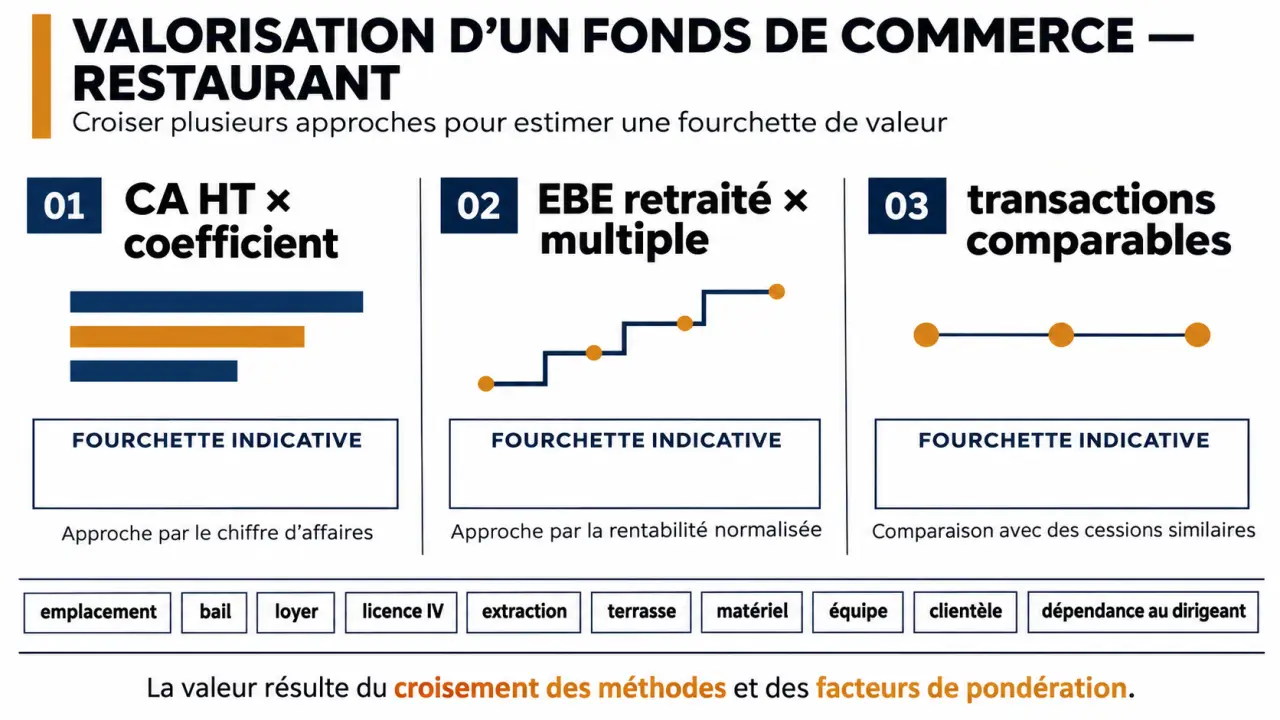
La formule est simple : valeur indicative = CA de référence × coefficient. Il n’existe pas de barème officiel unique. Surtout, ne mélangez pas les références HT et TTC : les coefficients ne sont comparables qu’à base identique.
| Référence | Repères de valorisation | Précaution |
|---|---|---|
| Francis Lefebvre | 50 % à 100 % du CA HT ; ratio moyen de 70 % en restauration traditionnelle | Positionner le restaurant selon ses caractéristiques |
| Évaluation-fonds-de-commerce.fr | Moyenne de 77,4 % du CA HT ; 50 % des mutations entre 46,67 % et 98,1 % | La moyenne ne constitue pas un prix garanti |
| Jedataviz | 51,68 % à 110,38 % du CA HT | Vérifier le périmètre des transactions retenues |
| Valeursimmo.com, 2023 | 50 % à 105 % du CA TTC pour les restaurants courants ; 65 % à 170 % pour les bonnes tables | Base TTC, non directement comparable au HT |
L’EBE retraité teste la solidité du résultat
L’excédent brut d’exploitation mesure la performance d’exploitation avant notamment amortissements et charges financières. Son retraitement vise à représenter un fonctionnement normal après reprise. Il faut documenter les dépenses personnelles, les charges ou produits inhabituels affectant cet indicateur et les écarts de rémunération du dirigeant.
Attention : supprimer la rémunération du cédant sans prévoir le coût de son remplacement gonfle artificiellement la rentabilité. Un travail familial non rémunéré doit également être réintégré à un coût réaliste. Les éléments exceptionnels déjà exclus de l’EBE ne doivent pas être corrigés une seconde fois.
La formule devient : valeur indicative = EBE retraité × multiple. Atome 22 évoque généralement 3 à 5 fois l’EBE ; Point de Vente cite 3,5. D’autres bases présentent des plages plus larges : 4,94 à 13,99 pour Évaluation-fonds-de-commerce.fr et 4,69 à 15,69 pour Jedataviz. Ces écarts imposent de vérifier la définition de l’EBE et les échantillons, plutôt que de choisir le multiple le plus favorable.
Choisir sa position dans la fourchette grâce aux risques réels
Un coefficient élevé doit être justifié par des avantages durables et transmissibles. À l’inverse, une difficulté ne mérite une décote qu’après examen de son coût et de ses conséquences. Les principaux points de contrôle sont les suivants :
Rechercher les annonces commerciales officielles du BODACC | Consultez les annonces commerciales, cessions de fonds de commerce et dépôts de comptes publiés au BODACC.
- Emplacement : visibilité, flux utiles, concurrence, accessibilité et dépendance à une clientèle touristique ou de bureaux.
- Bail : destination autorisée, loyer et charges, échéance, révision, renouvellement et éventuel déplafonnement.
- Exploitation : capacité réellement exploitable, cuisine, extraction autorisée et entretenue, état du matériel.
- Autorisations : licence IV, conditions d’exploitation de la terrasse et possibilités de maintien après cession.
- Conformité : hygiène, sécurité, accessibilité de l’ERP et travaux nécessaires.
- Équipe : contrats de travail, masse salariale, compétences et dépendance au chef ou au dirigeant.
Des ordres de grandeur cités évoquent environ 30 % de prime pour une licence IV, jusqu’à 50 % pour une extraction ou une terrasse, et une perte pouvant atteindre 50 % en cas de départ d’un homme clé. Ces impacts ne sont ni automatiques ni cumulables. Il faut vérifier ce que les transactions comparables intègrent déjà et chiffrer l’utilité réelle de chaque avantage.
Pensez aussi au restaurant comme à un sablier : une salle pleine ne produit pas davantage de recettes si le goulot se situe en cuisine. Avant de valoriser des places supplémentaires en terrasse, vérifiez la cadence d’envoi, le stockage et les effectifs nécessaires. Une capacité théorique n’a de valeur que si elle peut devenir une marge supplémentaire, sans désorganiser le service.
Confronter l’estimation aux ventes locales et au financement
Les cessions publiées au BODACC offrent un point de contrôle plus utile que les seuls prix d’annonces. Retenez des restaurants proches par activité, zone de chalandise, surface, niveau de loyer et date de vente. Une brasserie avec débit de boissons ne constitue pas nécessairement un comparable pertinent pour un restaurant gastronomique.
À titre de repère historique, le prix médian national d’un fonds de restaurant traditionnel était de 135 000 euros en 2023, sur 4 732 ventes, avec une progression annoncée de 8 %. Cette médiane ne permet toutefois pas d’estimer directement un établissement particulier.
Prenons un exemple purement illustratif : 300 000 euros de CA HT multipliés par 70 % donnent 210 000 euros. Avec un EBE retraité de 45 000 euros et un multiple de 4, le résultat est de 180 000 euros. Il ne faut pas en faire mécaniquement la moyenne : l’écart doit être expliqué par le loyer, les investissements, la rentabilité ou les références locales.
Testez ensuite le remboursement. Les repères cités sont une dette senior sur 7 ans et un apport de 20 % à 30 % du prix, sans garantie d’accord bancaire. L’EBE n’est pas intégralement disponible pour les échéances : il faut préserver rémunération, fiscalité, renouvellement du matériel et trésorerie saisonnière. Ajoutez au budget les frais d’acquisition, le stock, les travaux et le besoin en fonds de roulement.
Préparer un dossier qui rend le prix défendable
Réunissez les trois derniers bilans et comptes de résultat, une situation récente, le détail mensuel du chiffre d’affaires, le bail et ses avenants. Complétez avec les contrats de travail, l’inventaire du matériel, les contrats de location ou crédit-bail, les licences, les autorisations de terrasse et les contrôles techniques.
Pour un établissement récent ou déficitaire, les barèmes de chiffre d’affaires sont particulièrement fragiles. Le potentiel commercial doit être distingué des résultats démontrés ; les équipements et le droit au bail peuvent alors nécessiter une analyse spécifique.
Un expert-comptable spécialisé, un évaluateur ou un professionnel de la transmission peut formaliser les retraitements et sélectionner les comparables. Demandez une restitution distinguant fourchette de marché, travaux à financer et capacité de reprise. C’est cette justification, davantage qu’un coefficient isolé, qui permet de négocier sans survaloriser ni céder à trop bas prix.