Exercice de comptabilité : le socle d'écritures à maîtriser avant de foncer sur les quiz
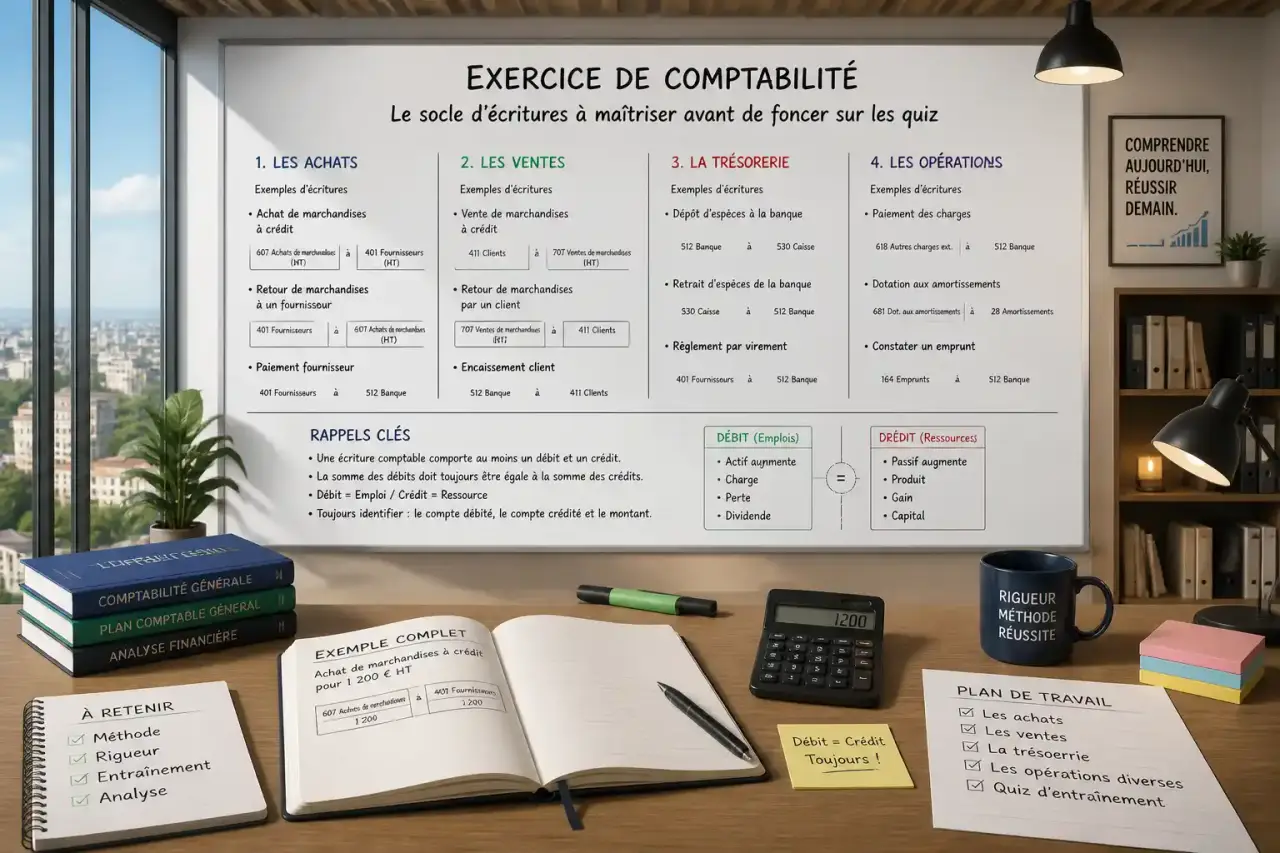
Se lancer directement dans un quiz sans avoir traité au moins une série d'écritures comptables courantes, c'est un peu comme réviser un examen de conduite sans être monté dans une voiture. Un exercice de comptabilité utile combine toujours les deux : de la pratique sur des cas concrets d'entreprise, puis une vérification qui permet de savoir où l'on se situe réellement. Voici comment structurer cet entraînement, quels cas traiter en priorité et comment contrôler son propre travail.
Exercice de comptabilité : de quoi parle-t-on exactement ?
Derrière cette expression se cachent en réalité plusieurs formats différents, et il est utile de savoir lequel correspond à votre besoin avant de vous lancer. Un exercice de comptabilité générale consiste le plus souvent à traiter une série d'opérations courantes d'une entreprise fictive : achats, ventes, règlements, TVA, parfois salaires ou emprunt. L'objectif est d'enregistrer chaque opération sous forme d'écriture comptable, dans le respect du principe de la partie double, avant de vérifier que les comptes s'équilibrent.
Exercice : Écritures comptables
Le niveau attendu
La grande majorité des exercices disponibles visent un public débutant à intermédiaire en comptabilité générale : étudiants en première année de BTS ou de DCG, personnes en reconversion, ou salariés qui découvrent la fonction comptable. Les notions mobilisées restent volontairement basiques, journal, compte, débit, crédit, TVA collectée et déductible, sans entrer dans les subtilités de la comptabilité analytique ou des normes IFRS. Si vous débutez, privilégiez les exercices qui posent un contexte d'entreprise clair, avec une chronologie d'opérations datées, plutôt que des cas abstraits sans mise en situation.
Ce que mobilise réellement un exercice
Traiter une écriture comptable courante suppose de savoir identifier trois choses : le journal concerné (achats, ventes, banque), les comptes à mouvementer, et le sens de l'écriture. Une facture fournisseur, par exemple, se traduit par un débit du compte d'achat et de TVA déductible, et un crédit du compte fournisseur. Cette logique, une fois acquise, se répète sur la quasi-totalité des opérations courantes. L'entraînement répété reste donc la méthode la plus efficace pour l'ancrer durablement.
Les formats d'entraînement à connaître
Trois grandes familles de supports coexistent, et elles ne répondent pas exactement au même besoin.
L'exercice guidé avec consignes de saisie
Ce format, que l'on retrouve sur les plateformes de formation en ligne, présente un contexte d'entreprise détaillé (nom, activité, période), suivi d'une liste chronologique d'opérations à traiter. Le candidat dispose généralement d'un fichier structuré en plusieurs onglets : liste des journaux, liste des comptes, et onglet de saisie où il doit reporter chaque écriture. Cette approche a l'avantage de reproduire fidèlement les conditions réelles de travail d'un comptable, avec un vrai plan de comptes à consulter plutôt qu'une liste préétablie.
Le quiz d'auto-évaluation
Plus rapide à réaliser, le quiz d'auto-évaluation teste des connaissances ponctuelles : reconnaître un compte, calculer un solde, distinguer une charge d'un produit. Il convient bien pour une révision express avant un contrôle, mais il ne remplace pas la mise en situation complète d'un exercice d'écritures, car il ne teste pas la capacité à enchaîner plusieurs opérations liées entre elles.
L'exercice corrigé en autonomie
Certaines ressources proposent des exercices corrigés accompagnés directement de leur solution, ce qui permet de travailler à son rythme sans dépendre d'une plateforme interactive. C'est le format le plus adapté pour qui souhaite comparer sa propre méthode de raisonnement à une solution de référence, opération par opération, plutôt que de simplement vérifier un résultat final.
Les cas pratiques qui reviennent le plus souvent
Un socle d'exercices bien construit couvre toujours les mêmes familles d'opérations, parce que ce sont celles qu'un comptable rencontre au quotidien dans n'importe quelle entreprise. Les maîtriser une à une, dans l'ordre, évite de se retrouver démuni face à un cas un peu plus composite le jour où plusieurs opérations s'enchaînent dans un même exercice.
Achats, ventes et TVA
C'est le cœur de l'entraînement : une facture d'achat de fournitures, une facture de vente de marchandises, chacune assortie de sa TVA au taux de 20 %. L'exercice classique demande ensuite de calculer la TVA à payer à partir de la TVA collectée sur les ventes et de la TVA déductible sur les achats. Un cas fréquent illustre bien la logique : une entreprise ayant collecté 10 000 euros de TVA sur ses ventes et déduit 3 000 euros de TVA sur ses achats doit reverser 7 000 euros de TVA à l'État. Ce type de calcul revient dans la quasi-totalité des exercices de comptabilité générale, car il conditionne la compréhension de la déclaration de TVA.
Remises et escomptes
Moins intuitifs, ces éléments modifient le montant d'une facture avant la comptabilisation. Une remise réduit le montant hors taxes pour obtenir un net commercial, tandis qu'un escompte, accordé pour un règlement anticipé, vient diminuer le montant après le calcul du net commercial. La confusion entre les deux est l'une des erreurs les plus fréquentes chez les débutants, notamment parce que leur traitement comptable diffère : la remise ne génère pas d'écriture séparée, contrairement à l'escompte qui apparaît dans un compte dédié.
Salaires, emprunt et immobilisations
Plus avancés, ces cas apparaissent surtout dans les exercices de niveau intermédiaire. Le traitement de la paie illustre bien la mécanique : un salaire brut de 3 000 euros, amputé de 500 euros de cotisations salariales, aboutit à un salaire net de 2 500 euros, tandis que l'entreprise supporte en parallèle 700 euros de cotisations patronales. Sur l'emprunt, la difficulté classique consiste à distinguer, dans chaque échéance mensuelle, la part d'intérêts de la part de remboursement du capital, ces deux éléments n'étant pas comptabilisés de la même façon. Sur l'immobilisation, l'exercice consiste souvent à enregistrer l'achat d'un bien destiné à être conservé plusieurs années, une durée de conservation de 3 ans étant un exemple courant, avant d'aborder la logique de l'amortissement qui en découle.
Ces notions forment le socle sur lequel repose tout le reste de la comptabilité d'une entreprise : la lecture d'un bilan ou d'un compte de résultat n'a de sens que si les écritures qui les nourrissent ont été enregistrées avec rigueur. Un comptable qui bâcle une écriture de TVA ou confond intérêts et remboursement de capital ne produit pas un simple détail erroné, il fragilise l'ensemble de la structure financière qui s'appuie dessus. C'est cette dépendance en cascade qui justifie de ne jamais sauter l'étape de l'entraînement sur les opérations courantes, même quand l'envie de passer directement à des cas plus complexes se fait sentir.
Vérifier et corriger son travail
Un exercice n'a de valeur pédagogique que s'il s'accompagne d'une vérification sérieuse, faute de quoi les erreurs de raisonnement se répètent sans être identifiées.
Contrôler l'équilibre des écritures
La première vérification, la plus élémentaire, consiste à s'assurer que chaque écriture respecte le principe de la partie double : le total des débits doit toujours être égal au total des crédits. Ce contrôle, réalisable manuellement sur un petit nombre d'opérations, permet de repérer rapidement une erreur de saisie ou un compte mal identifié, avant même de comparer sa réponse à un corrigé.
Comparer avec un corrigé détaillé
Au-delà du simple résultat chiffré, un bon corrigé explique le raisonnement opération par opération : pourquoi tel compte est débité plutôt qu'un autre, pourquoi telle date déclenche telle écriture. Cette granularité distingue un exercice réellement formateur d'un simple test de résultat final. Si vous travaillez sur un exercice sans corrigé accessible, il reste possible de vérifier la cohérence de votre travail en reconstituant mentalement l'impact de chaque écriture sur le bilan et le compte de résultat de l'entreprise fictive.
Construire une progression pédagogique cohérente
Plutôt que de traiter des exercices au hasard, il est plus efficace d'organiser sa progression par familles d'opérations, en commençant par les cas les plus fréquents avant d'aborder les situations plus rares.
Du cas simple au cas composite
Commencez par des exercices ne portant que sur des achats et des ventes avec TVA, car ils couvrent la logique de base de la partie double sans complexité additionnelle. Une fois cette mécanique acquise, ajoutez progressivement les remises, puis les escomptes, avant de passer aux opérations plus spécifiques comme la paie ou l'emprunt. Cette montée en difficulté progressive évite l'écueil classique consistant à se décourager face à un exercice qui mélange d'emblée cinq ou six types d'opérations différentes.
Revenir régulièrement aux bases
Même après avoir traité des cas avancés, il reste utile de refaire ponctuellement un exercice simple sur les opérations courantes. Cette révision régulière consolide les automatismes de base et évite qu'une notion acquise trop rapidement ne s'estompe, notamment sur la distinction entre TVA collectée et TVA déductible, qui reste l'une des sources d'erreur les plus fréquentes chez les apprenants en comptabilité générale.