Micro-entreprise ou SARL : quel statut choisir pour sécuriser et développer votre projet ?
Choisir entre la micro-entreprise et la SARL constitue une étape structurante pour tout créateur d'entreprise. Si la première séduit par sa simplicité administrative, la seconde offre un cadre juridique robuste, indispensable pour les projets ambitieux ou nécessitant des investissements lourds. Ce choix repose sur des critères précis : besoin d'association, niveau de charges professionnelles, protection du patrimoine et objectifs de développement à long terme.
Micro-entreprise et SARL : les différences fondamentales
Il est fréquent de confondre forme juridique et régime fiscal. La micro-entreprise n'est pas une forme juridique en soi, mais un régime fiscal et social simplifié appliqué à l'entreprise individuelle (EI). Elle offre une gestion allégée, idéale pour tester une activité avec peu de frais. À l'inverse, la SARL (Société à Responsabilité Limitée) est une véritable société commerciale dotée d'une personnalité morale distincte de celle de ses associés.
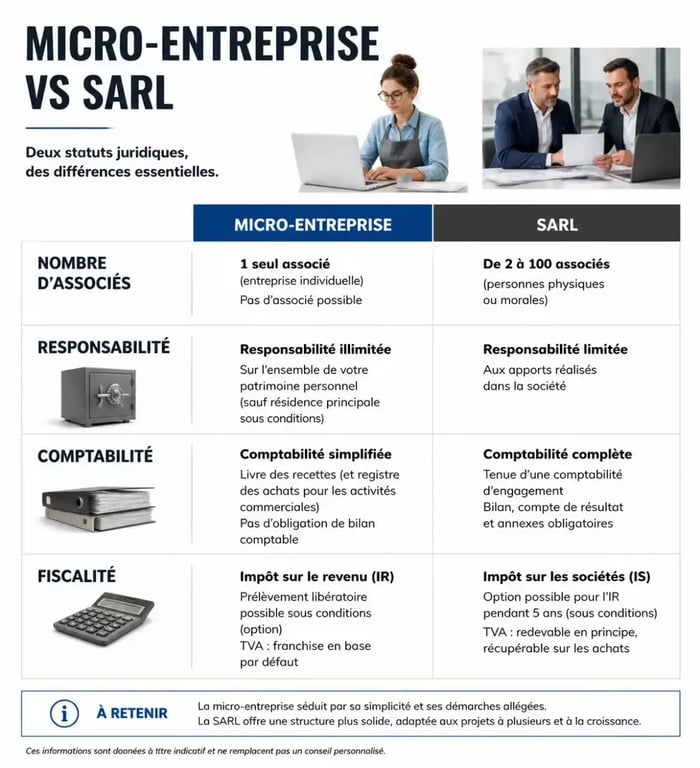
Cette distinction est fondamentale. Dans une micro-entreprise, vous êtes l'entreprise. En SARL, vous créez une entité juridique qui possède son propre patrimoine, ses propres obligations comptables et ses propres règles de gouvernance. Cette structure impose des formalités de création plus lourdes, incluant la rédaction de statuts, le dépôt d'un capital social et l'immatriculation au registre du commerce et des sociétés (RCS).
Une SARL peut-elle bénéficier du régime de la micro-entreprise ?
Une SARL classique, composée de plusieurs associés, ne peut jamais bénéficier du régime de la micro-entreprise. Toutefois, l'EURL (Entreprise Unipersonnelle à Responsabilité Limitée), qui est une SARL à associé unique, peut sous certaines conditions opter pour ce régime. L'associé unique doit être une personne physique, exercer les fonctions de gérant et être soumis à l'impôt sur le revenu (IR). Si ces conditions sont remplies, l'EURL permet de bénéficier de la simplicité du régime micro tout en conservant la structure juridique d'une société.
Tableau comparatif : les critères de choix
| Critère | Micro-entreprise | SARL |
|---|---|---|
| Nombre d'associés | Seul | De 2 à 100 |
| Capital social | Aucun | Librement fixé par les statuts |
| Responsabilité | Limitée au patrimoine professionnel | Limitée au montant des apports |
| Comptabilité | Allégée (livre des recettes) | Comptes annuels (bilan, compte de résultat) |
| Fiscalité | Impôt sur le revenu (abattement) | Impôt sur les sociétés (IS) par défaut |
Le guichet unique pour toutes vos formalités d'entreprise | Gérez en ligne la création, la modification ou la cessation de votre activité professionnelle sur le portail officiel de l'administration française.
Fiscalité, charges et déductibilité : l'arbitrage financier
Le choix entre ces deux statuts dépend largement de votre structure de coûts. En micro-entreprise, vous ne pouvez pas déduire vos charges réelles comme le loyer, le matériel ou les déplacements. Vous bénéficiez d'un abattement forfaitaire sur votre chiffre d'affaires, calculé selon votre activité. Si vos dépenses professionnelles sont faibles, ce régime est très avantageux. En revanche, si vous engagez des investissements importants, la SARL devient pertinente car elle permet de déduire l'intégralité des charges d'exploitation pour réduire le bénéfice imposable.
Le mode de calcul des cotisations sociales diffère également. Le micro-entrepreneur paie des cotisations proportionnelles à son chiffre d'affaires encaissé. En SARL, le gérant majoritaire paie des cotisations sociales sur sa rémunération, souvent plus élevées, mais offrant une protection sociale plus complète. En micro-entreprise, la gestion est fluide car les cotisations suivent strictement les encaissements. En SARL, la gestion de la trésorerie est plus complexe, car les charges sociales et fiscales doivent être anticipées indépendamment des variations du chiffre d'affaires mensuel.
Quel statut choisir selon votre projet ?
Pour trancher, posez-vous trois questions essentielles. Souhaitez-vous vous associer ? Si oui, la SARL est incontournable. Quel est votre niveau d'investissement ? Si vous avez besoin d'acheter du stock, un local ou du matériel coûteux, la déductibilité des charges en SARL sera un levier majeur de rentabilité. Enfin, quel est votre besoin de protection sociale ? Si vous recherchez une couverture optimale, le régime des travailleurs non salariés (TNS) en SARL offre des garanties plus solides que le régime micro-social, bien que plus onéreuses.
La transition de la micro-entreprise vers la société constitue une étape classique de la croissance. Si votre activité décolle et dépasse durablement les plafonds de chiffre d'affaires (83 600 € ou 203 100 € selon les cas), le passage en société devient souvent une nécessité pour structurer votre développement et optimiser votre fiscalité.