Capital minimum d’une SAS : 1 € suffit-il pour convaincre une banque ?
Le capital minimum d’une SAS est fixé librement par les associés. En pratique, une SAS peut donc être créée avec 1 €, comme une SASU. Ce montant est légal, mais il ne convient pas à tous les projets. Le capital doit rester cohérent avec les dépenses de départ, la répartition des actions et la crédibilité recherchée auprès d’une banque, de fournisseurs ou d’investisseurs.
1 € suffit juridiquement pour constituer une SAS
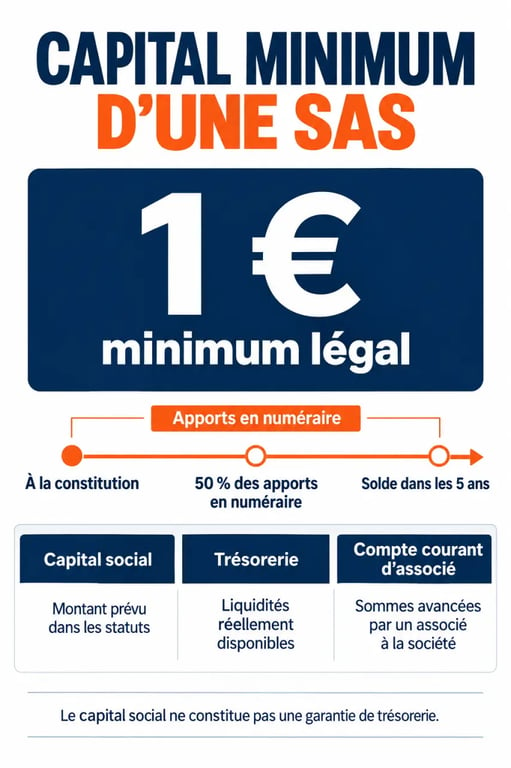
La SAS de droit commun n’est soumise à aucun capital social minimum légal. Un ou plusieurs associés peuvent donc retenir un capital de 1 €, à condition de l’inscrire dans les statuts. Le capital correspond aux apports réalisés en échange d’actions. Il sert notamment à organiser les droits de vote, les droits aux dividendes et la répartition entre les associés.
La même règle s’applique à la SASU, qui ne compte qu’un associé unique. Un capital symbolique est donc légal, y compris lorsque l’activité démarre avec peu de dépenses. La responsabilité des associés est en principe limitée au montant de leurs apports. Cette protection ne dispense toutefois pas le dirigeant d’une gestion prudente et n’empêche pas un prêteur de demander une garantie personnelle.
Il faut aussi tenir compte des règles propres au secteur d’activité. Certaines activités réglementées peuvent imposer des conditions financières ou professionnelles particulières. Dans ce cas, un capital de 1 € peut être insuffisant en pratique, même si la SAS reste soumise à un principe général de liberté du capital.
Le bon montant dépend d’abord du financement de départ
Un capital faible n’est pas illégal. Il devient problématique lorsqu’il ne correspond pas aux besoins réels de l’entreprise. Le capital peut financer les premières dépenses, mais il sert aussi de signal de cohérence financière. Une société qui doit acheter du matériel, constituer un stock ou supporter plusieurs mois de charges a intérêt à prévoir des ressources adaptées à son projet.
SAS : règles, capital et démarches de création | Découvrez les règles officielles de fonctionnement de la SAS, notamment le capital social, les apports et les obligations des associés.
Partir du plan de financement plutôt que d’un chiffre arbitraire
Pour déterminer un montant pertinent, commencez par lister les dépenses engagées avant les premières rentrées d’argent : matériel, logiciels, dépôt de garantie, stock, site internet, assurances, communication, honoraires, salaires et charges courantes. Ajoutez le besoin en fonds de roulement, c’est-à-dire la somme nécessaire pour payer les dépenses avant l’encaissement des premières factures.
Le capital ne doit pas forcément couvrir l’intégralité de ce besoin. Il doit toutefois s’inscrire dans un plan de financement crédible, avec les autres ressources prévues pour le démarrage. Ce raisonnement permet d’éviter de choisir 1 € uniquement parce qu’il s’agit du seuil symbolique le plus bas.
| Profil de projet | Logique de capital à envisager |
|---|---|
| Conseil ou prestation de services sans investissement important | Un capital modeste peut être cohérent si la trésorerie de démarrage est sécurisée. |
| Commerce avec stock, local ou achats initiaux | Un montant plus significatif renforce la cohérence financière du projet. |
| Projet technologique avec futurs investisseurs | Une répartition d’actions lisible doit être prévue, avec les futures opérations sur le capital. |
Capital social, trésorerie et compte courant d’associé : ne pas les confondre
Le capital social est une donnée statutaire inscrite au passif du bilan. La trésorerie correspond à l’argent réellement disponible sur le compte de la société. Après l’immatriculation, les fonds apportés au capital peuvent servir aux besoins de l’activité. Ils ne restent donc pas bloqués indéfiniment.
Les associés peuvent aussi prêter de l’argent à la SAS par l’intermédiaire d’un compte courant d’associé. Cette solution apporte de la trésorerie sans modifier immédiatement la répartition des actions. Elle ne remplace pas le capital social, mais peut compléter les ressources de départ.
Une SAS peut ainsi disposer d’une trésorerie confortable grâce à un compte courant d’associé tout en ayant un faible capital. À l’inverse, un capital élevé ne garantit pas une trésorerie suffisante si les dépenses sont mal anticipées. Le choix doit donc tenir compte à la fois du montant inscrit dans les statuts et des liquidités réellement disponibles.
Quels apports entrent dans le capital social ?
Le capital d’une SAS est composé d’apports auxquels correspondent des actions. Les statuts doivent préciser leur nature, leur valeur et leur répartition entre les associés.
- Les apports en numéraire sont les sommes d’argent versées par les associés.
- Les apports en nature sont des biens apportés à la société, comme un véhicule, un ordinateur, une machine, un brevet ou un autre actif évaluable.
- Les apports en industrie correspondent à un savoir-faire, à un travail ou à des services fournis par un associé.
Seuls les apports en numéraire et en nature forment le capital social. Les apports en industrie n’y entrent pas, mais les statuts peuvent prévoir l’attribution d’actions en contrepartie. Ces actions ont un régime particulier et ne sont pas cessibles.
Lorsqu’un bien apporté présente une valeur importante ou difficile à apprécier, l’intervention d’un commissaire aux apports peut être nécessaire pour sécuriser son évaluation. La valeur retenue doit être correctement documentée dans les statuts et dans les documents de constitution.
Déposer et libérer le capital : les étapes à respecter
Avant l’immatriculation, les apports en numéraire doivent être déposés auprès d’une banque, de la Caisse des dépôts et consignations ou d’un notaire. Le dépositaire remet une attestation de dépôt des fonds, qui est nécessaire pour constituer le dossier de création.
La liste des souscripteurs doit également être préparée. Elle indique notamment les actions souscrites et les versements effectués par les associés. Ces éléments permettent de vérifier la concordance entre le capital mentionné dans les statuts et les sommes effectivement versées.
- Déterminer le montant du capital et la répartition des actions.
- Rédiger les statuts en indiquant les apports, le capital et les règles de fonctionnement.
- Déposer les fonds avant l’immatriculation et obtenir l’attestation correspondante.
- Finaliser les formalités de constitution via le guichet unique.
- Après l’immatriculation, demander le déblocage des fonds pour les utiliser au nom de la SAS.
À la constitution, les associés doivent libérer au moins 50 % des apports en numéraire souscrits. Le solde doit être versé dans un délai maximal de 5 ans à compter de l’immatriculation. Les apports en nature doivent, quant à eux, être intégralement libérés dès la création.
Prévoir un capital de 10 000 € ne signifie donc pas nécessairement verser 10 000 € immédiatement en numéraire. En revanche, l’engagement de verser le solde doit être réel et correctement documenté. Le calendrier de libération doit être pris en compte dans le plan de trésorerie de la société.
Prévoir les évolutions : capital fixe, variable et augmentation
Une SAS peut adopter un capital fixe ou un capital variable. Avec un capital fixe, toute augmentation ou réduction implique généralement une décision collective, un procès-verbal, une modification des statuts, une annonce légale et une formalité au guichet unique. Ce fonctionnement convient lorsque l’actionnariat est stable et que les évolutions du capital restent limitées.
Le capital variable doit être prévu dans les statuts. Il offre davantage de souplesse pour faire entrer ou sortir des associés dans les limites définies par la clause de variabilité. Cette option peut être utile pour un projet qui prévoit d’accueillir progressivement de nouveaux participants. Elle ne dispense pas de définir précisément les droits attachés aux actions ni les conditions applicables aux mouvements de capital.
Le choix entre capital fixe et capital variable dépend donc de la stabilité de l’actionnariat et des évolutions envisagées. Un projet appelé à intégrer régulièrement de nouveaux associés peut rechercher davantage de souplesse. Une société dont la structure est stable peut privilégier un cadre plus simple à suivre au quotidien.
Les erreurs à éviter lors du choix du capital
Deux erreurs sont particulièrement fréquentes. La première consiste à retenir 1 € alors que l’activité nécessite du matériel, un local, un stock ou plusieurs mois de charges. La seconde consiste à immobiliser au capital des sommes qui pourraient être plus utiles en compte courant d’associé. Dans les deux cas, le choix doit être relié au plan de financement et à la trésorerie disponible.
Un capital trop faible peut aussi réduire la crédibilité du projet auprès d’une banque, d’un fournisseur ou d’un investisseur. Il ne suffit pas à lui seul à obtenir un financement, mais un montant cohérent facilite la lecture du projet. Une banque peut également demander des garanties personnelles, même lorsque la responsabilité des associés est en principe limitée à leurs apports.
Enfin, si les pertes font tomber les capitaux propres sous la moitié du capital social, la société doit traiter cette situation selon les règles applicables. Le montant idéal est donc celui qui soutient le démarrage, rend les besoins financiers lisibles et laisse une marge d’évolution raisonnable. Le capital minimum légal peut être fixé à 1 €, mais le capital réellement adapté dépend toujours de l’activité et de son financement.