Simulation CFE : méthode de calcul et exemples avec ou sans local
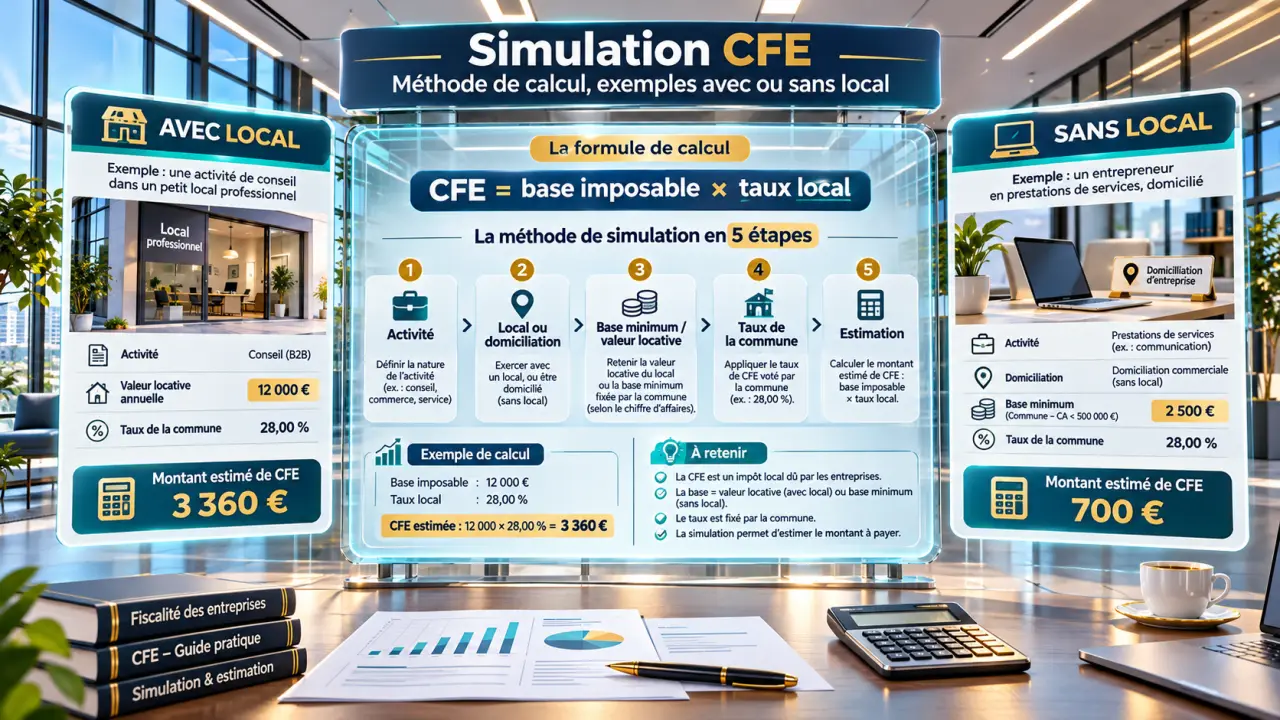
Pour simuler votre CFE, multipliez la base d’imposition de votre établissement par le taux local de CFE. La base correspond en principe à la valeur locative des biens utilisés pour votre activité. Si elle est trop faible, une base minimale peut s’appliquer. Des taxes et frais peuvent ensuite s’ajouter au résultat.
Vous pouvez faire ce calcul sans outil spécialisé : réunissez votre commune d’imposition, votre chiffre d’affaires de référence, la valeur locative retenue et le taux local.
Simulation CFE : la méthode en quatre étapes
- Identifiez l’établissement concerné. Le taux et la base minimale dépendent du lieu d’imposition. Si vous disposez de plusieurs établissements, faites une estimation distincte pour chacun.
- Relevez le chiffre d’affaires de référence. Pour une cotisation due en année N, il s’agit en principe du chiffre d’affaires réalisé en N-2. Il sert notamment à déterminer la tranche de base minimale.
- Déterminez la base imposable. Partez de la valeur locative des biens utilisés pour l’activité. Si elle est inférieure à la base minimale applicable, retenez en principe cette dernière.
- Appliquez le taux local. Multipliez la base retenue par le taux de CFE, puis tenez compte des réductions, exonérations et sommes additionnelles applicables.
Calcul de l’estimation CFE
Renseignez les montants et le taux connus pour obtenir une estimation indicative. Aucun taux local n’est appliqué automatiquement.
Résultat de l’estimation
À vérifier : la commune, le chiffre d’affaires et l’année peuvent modifier la base minimale. Vérifiez les données locales sur votre avis de CFE ou auprès d’une source officielle. Ce résultat est une estimation indicative et ne remplace pas le montant établi par l’administration fiscale.
Formule de départ : base d’imposition × taux local = CFE avant taxes et frais additionnels.
Pour obtenir les données locales, partez de votre dernier avis de CFE si vous en avez un. Vous y trouverez la base et les éléments de calcul utilisés pour l’année concernée. Le taux est voté par la collectivité locale (commune ou intercommunalité), ce qui explique qu’il varie d’un territoire à l’autre.
Quelles données saisir dans un calculateur de CFE ?
| Donnée | À quoi elle sert | Où la trouver |
|---|---|---|
| Commune de l’établissement | Déterminer le taux et la base minimale locale | Adresse de l’établissement imposé |
| Chiffre d’affaires N-2 | Repérer la tranche de base minimale | Comptabilité ou déclaration de chiffre d’affaires |
| Valeur locative fiscale | Établir la base liée aux locaux utilisés | Avis de CFE ou éléments fiscaux du local |
| Base minimale locale | Remplacer une base inférieure au minimum applicable | Délibération locale ou avis de CFE |
| Taux de CFE | Calculer la cotisation à partir de la base | Avis de CFE ou information fiscale locale |
| Année de création | Repérer l’exonération initiale et la réduction de base | Documents de création de l’entreprise |
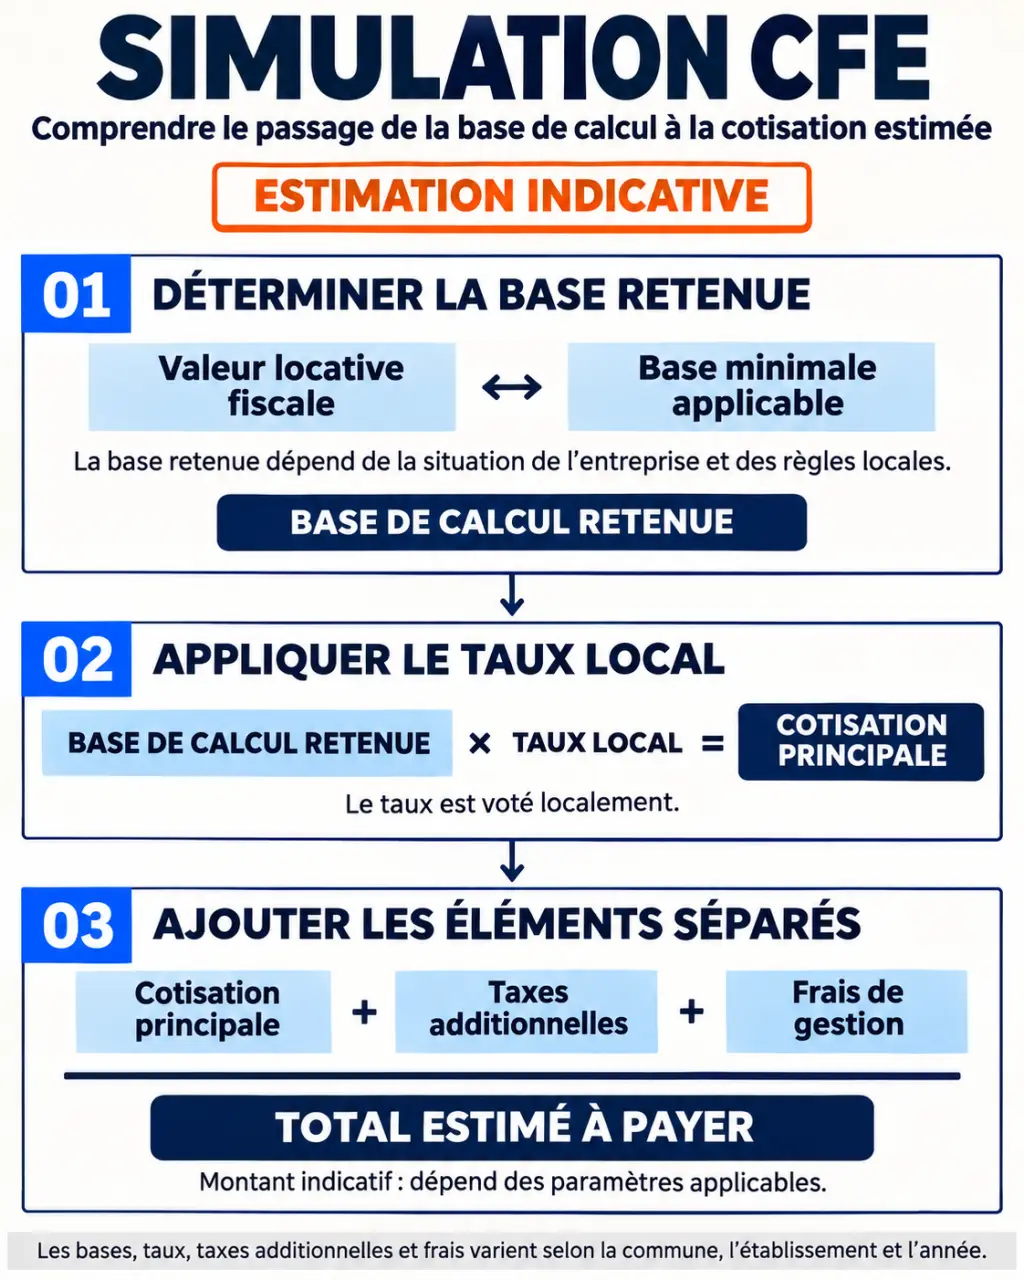
La valeur locative fiscale n’est pas nécessairement le loyer que vous payez. Ne remplacez donc pas l’une par l’autre dans votre simulation. De même, la base minimale est une base de calcul, pas une somme à payer : il faut encore lui appliquer le taux.
Exemple de calcul avec un local professionnel
Prenons une entreprise qui utilise un local dont la valeur locative retenue est de 3 500 €. Dans notre exemple, la base minimale locale est de 500 € et le taux de CFE est de 28 %. Ces chiffres illustrent le calcul ; ils ne correspondent pas à une commune en particulier.
| Étape | Calcul | Résultat |
|---|---|---|
| Choix de la base | La valeur locative dépasse la base minimale | Valeur locative retenue |
| CFE avant sommes additionnelles | 3 500 € × 28 % | 980 € |
Cette estimation suppose l’absence de réduction ou d’exonération. Le montant final peut différer si des taxes additionnelles ou des frais figurent sur l’avis.
Être locataire ne dispense pas de CFE : le calcul porte sur les biens utilisés pour l’activité, qu’ils soient loués ou détenus par l’entreprise. Pour un commerce ou un bureau, c’est la valeur locative fiscale du local qui constitue le point de départ, et non le montant annuel du bail.
Simulation sans local : domicile et activité chez les clients
Un freelance qui travaille chez lui ou un professionnel qui intervient exclusivement chez ses clients peut aussi être redevable de la CFE. L’absence de bureau loué ne signifie donc pas automatiquement une cotisation nulle. La base minimale joue souvent un rôle central dans cette situation.
Reprenons les hypothèses locales précédentes. Si la base minimale s’applique, le calcul donne 500 € × 28 % = 140 €, avant taxes et frais éventuels. Une exonération peut toutefois conduire à un montant différent, voire nul.
À taux identique, l’écart entre les deux exemples vient de la base retenue, pas du statut du professionnel. Un micro-entrepreneur et une société suivent la même logique de départ pour cette estimation.
Comment le chiffre d’affaires et la commune changent-ils le résultat ?
Le chiffre d’affaires détermine la tranche de base minimale
Le chiffre d’affaires n’est pas multiplié directement par le taux de CFE. Il sert à situer l’entreprise dans une tranche pour laquelle une base minimale peut être fixée localement. Deux entreprises ayant des chiffres d’affaires différents peuvent donc payer la même CFE si leur base retenue et leur taux sont identiques.
La collectivité fixe par délibération une base minimale pour chaque tranche de chiffre d’affaires, dans les limites prévues par le barème applicable. Ces montants sont des bases, non des cotisations : il faut leur appliquer le taux local pour estimer la CFE.
Le taux seul ne suffit pas à comparer deux communes
Pour comparer deux implantations, regardez à la fois le taux et la base minimale correspondant à votre tranche de chiffre d’affaires. Une commune au taux plus faible peut produire une cotisation plus élevée si sa base minimale est nettement supérieure.
Si la valeur locative du local dépasse les deux bases minimales, la comparaison doit au contraire partir de cette valeur locative et des taux applicables dans chaque commune.
Qui paie la CFE et quelles exonérations prévoir ?
La CFE est un impôt local annuel, perçu par les communes et leurs groupements. Elle est due par les entreprises et les professionnels exerçant une activité non salariée, sous réserve des exonérations applicables. Elle constitue une composante de la contribution économique territoriale, ou CET, aux côtés de la cotisation sur la valeur ajoutée des entreprises, ou CVAE. Simuler la CFE ne revient donc pas à calculer l’ensemble de la CET.
Création : distinguer les deux premières années
L’année de création bénéficie d’une exonération de CFE. La première année d’imposition qui suit, la base d’imposition est réduite de moitié, sauf lorsque la cotisation minimum s’applique. Ce sont deux avantages distincts : la première année, la cotisation est exonérée ; la suivante, la réduction ne s’applique pas à la base minimale.
Pour estimer la première cotisation, distinguez donc la base liée au local de la base minimale applicable. Si la cotisation minimum s’applique, ne divisez pas cette base minimale par deux.
Petit chiffre d’affaires et autres exonérations
Une exonération de cotisation minimum est prévue lorsque le chiffre d’affaires de référence n’excède pas 5 000 € HT. Ce seuil ne doit pas être confondu avec une exonération générale de toute CFE calculée sur une base supérieure au minimum.
D’autres exonérations existent : la loi en prévoit pour certaines activités, notamment agricoles et celles des artistes auteurs, et des dispositifs concernent certaines zones d’implantation. Leur effet n’est pas inclus dans les exemples ci-dessus ; si l’une d’elles s’applique, la cotisation est réduite, voire supprimée.
Taxes additionnelles et frais : que manque-t-il à la simulation ?
Le produit « base × taux » donne un point de départ, pas forcément le total de l’avis. Des taxes additionnelles et des frais de gestion peuvent s’ajouter. Leur présence et leur calcul ne sont pas identiques pour toutes les entreprises : il serait trompeur d’ajouter systématiquement un pourcentage unique à toutes les simulations.
Pour rapprocher votre estimation du montant demandé, lisez séparément la base, le taux, la CFE calculée, les éventuelles taxes additionnelles et les frais. Comparez ensuite le total avec votre simulation initiale : vous saurez si l’écart vient de la base, du taux ou d’une somme ajoutée.
Quand déclarer et payer la CFE ?
Lors d’une création, la déclaration initiale de CFE doit être déposée avant le 31 décembre de l’année de création, même si cette première année est exonérée. Conservez les informations sur vos locaux et votre activité : elles serviront au calcul des années suivantes.
Le paiement annuel intervient en principe au 15 décembre. Un acompte peut être dû en juin selon le montant de la cotisation précédente ; le solde est ensuite réglé à l’échéance annuelle.
En cas de changement de local, de commune ou d’activité, ne reconduisez pas simplement le montant de l’année précédente dans votre budget. Une nouvelle valeur locative, une autre base minimale ou un autre taux peuvent modifier la simulation. Pour plusieurs établissements, additionnez les estimations propres à chaque lieu après avoir pris en compte les règles et exonérations applicables.